

Cho vay ký quỹ, hay margin, vẫn đang là một trong những nguồn thu quan trọng nhất của các công ty chứng khoán tại Việt Nam. Trong bối cảnh phí giao dịch ngày càng có xu hướng giảm, thậm chí nhiều công ty áp dụng chính sách miễn phí để thu hút khách hàng, margin trở thành trụ cột giúp duy trì doanh thu và lợi nhuận. Tuy nhiên, sự phụ thuộc lớn vào mảng này cũng đặt ra câu hỏi: liệu mô hình kinh doanh của công ty chứng khoán có đủ bền vững nếu thị trường bước vào giai đoạn thanh khoản suy yếu hoặc khẩu vị rủi ro của nhà đầu tư cá nhân giảm xuống?
Tại Vietnam Investment Forum 2026 – Summer Summit, ông Nguyễn Minh Hạnh, Giám đốc Trung tâm Phân tích Chứng khoán SHS, cho rằng cần nhìn nhận câu chuyện này trong bức tranh chung của ngành chứng khoán toàn cầu. Ngay cả tại Mỹ, nơi có thị trường tài chính phát triển rất sâu, chỉ một nhóm nhỏ công ty chứng khoán có thế mạnh nổi bật trong ngân hàng đầu tư như Goldman Sachs, JPMorgan, Jefferies hay Morgan Stanley. Phần lớn các doanh nghiệp còn lại vẫn phụ thuộc đáng kể vào hoạt động cho vay, trong đó thu nhập từ cho vay có thể chiếm tỷ trọng rất lớn trong tổng doanh thu.
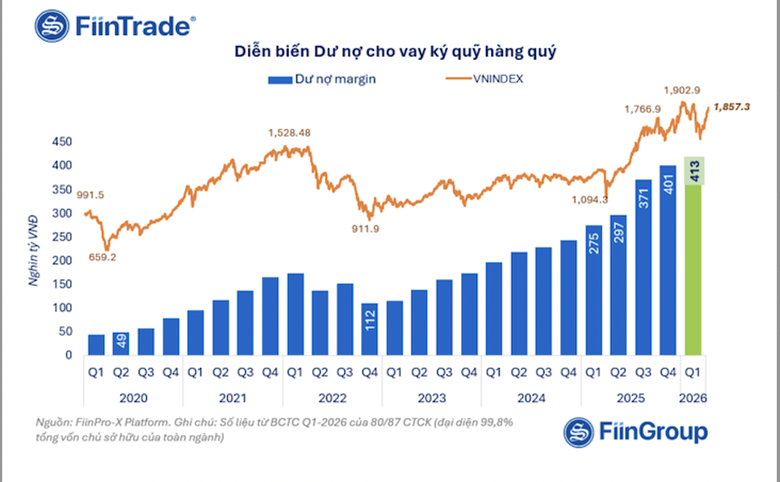
Điều này cho thấy phụ thuộc vào margin không phải là vấn đề riêng của Việt Nam. Về bản chất, mô hình công ty chứng khoán truyền thống thường xoay quanh ba nguồn thu chính: môi giới, cho vay ký quỹ và tự doanh. Trong đó, môi giới chịu áp lực giảm phí, tự doanh phụ thuộc mạnh vào biến động thị trường, còn margin là mảng có khả năng tạo dòng thu nhập tương đối ổn định hơn khi thanh khoản và nhu cầu giao dịch duy trì tích cực.
Tuy nhiên, mặt trái của mô hình này là công ty chứng khoán sẽ trở nên nhạy cảm hơn với chu kỳ thị trường. Khi VN-Index tăng, thanh khoản cao và nhà đầu tư cá nhân sẵn sàng sử dụng đòn bẩy, dư nợ margin tăng mạnh, kéo theo doanh thu tài chính cải thiện. Nhưng khi thị trường điều chỉnh, tâm lý thận trọng hơn, nhu cầu vay giảm và rủi ro call margin tăng lên, nguồn thu này có thể bị ảnh hưởng nhanh chóng. Vì vậy, margin là mảng sinh lời tốt, nhưng không phải là nền tảng đủ an toàn nếu doanh nghiệp quá lệ thuộc vào nó.
Theo bà Nguyễn Ngọc Linh, Tổng Giám đốc Chứng khoán DNSE, trong bối cảnh miễn phí giao dịch ngày càng phổ biến, nguồn thu từ margin vẫn là phần quan trọng giúp nhiều công ty chứng khoán duy trì hoạt động. Các công ty đều có hạn mức cho vay nhất định và phần lớn doanh thu, lợi nhuận hiện nay vẫn đến từ mảng này. Vì vậy, câu chuyện tăng trưởng trong ngành không chỉ là mở rộng quy mô khách hàng, mà còn là tìm kiếm các nguồn thu mới có tính bền vững hơn.
Một hướng đi được nhắc đến là phát triển mô hình ngân hàng đầu tư. Thay vì chỉ phục vụ nhà đầu tư cá nhân, công ty chứng khoán có thể mở rộng sang tư vấn phát hành, IPO, M&A, trái phiếu doanh nghiệp và các dịch vụ dành cho khách hàng tổ chức. Đây là mảng có giá trị gia tăng cao, nhưng cũng đòi hỏi năng lực chuyên môn, mạng lưới khách hàng, thương hiệu và khả năng thực thi thương vụ. Không phải công ty chứng khoán nào cũng có thể chuyển dịch thành công sang mô hình này.
Một hướng khác là công nghệ, dữ liệu và sản phẩm tài chính mới. DNSE đang phát triển các sản phẩm tư vấn ứng dụng AI, khai thác dữ liệu và mô hình thuê bao, nhằm cung cấp thêm công cụ hỗ trợ nhà đầu tư. Bên cạnh đó, Open API cũng được xem là xu hướng mới, giúp công ty chứng khoán mở rộng dịch vụ cho nhóm nhà đầu tư chuyên nghiệp và tạo thêm nguồn thu ngoài margin.
Câu chuyện này cũng gắn với hạ tầng thị trường. Khi hệ thống CCP được triển khai, thị trường có thể tiến tới các sản phẩm như giao dịch trong ngày, T+0 hoặc bán chứng khoán chờ về. Những sản phẩm này nếu được vận hành tốt có thể giúp cải thiện thanh khoản, tăng tần suất giao dịch và mở thêm nguồn thu mới cho công ty chứng khoán. Tuy nhiên, đi cùng với đó là yêu cầu cao hơn về quản trị rủi ro, công nghệ và năng lực kiểm soát hệ thống.
Tựu trung, việc công ty chứng khoán phụ thuộc nhiều vào margin là điều dễ hiểu trong giai đoạn hiện tại, khi phí môi giới giảm và các mảng ngân hàng đầu tư, dữ liệu, công nghệ còn đang phát triển. Tuy nhiên, về dài hạn, một mô hình kinh doanh bền vững hơn cần có nhiều trụ cột doanh thu thay vì chỉ dựa vào cho vay ký quỹ. Công ty chứng khoán nào có thể kết hợp tốt giữa margin, môi giới, ngân hàng đầu tư, công nghệ, dữ liệu và sản phẩm mới sẽ có lợi thế lớn hơn trong chu kỳ phát triển tiếp theo của thị trường vốn Việt Nam.