

1. Cạnh tranh thị phần môi giới: SSI và MBS nổi bật nhất quý III
Thị trường chứng khoán Việt Nam trong quý III/2025 tiếp tục ghi nhận thanh khoản cao cùng mức độ cạnh tranh gay gắt giữa các công ty chứng khoán hàng đầu.
Theo số liệu từ Sở Giao dịch Chứng khoán TP.HCM (HOSE), 10 công ty dẫn đầu mảng môi giới cổ phiếu, chứng chỉ quỹ và chứng quyền có đảm bảo chiếm tới 69,05% tổng thị phần, cho thấy dòng vốn đang tập trung mạnh vào nhóm đầu ngành.

- VPS tiếp tục giữ vị trí số 1 với 17,05% thị phần, nhờ quy mô khách hàng lớn và nền tảng công nghệ vượt trội.
- SSI là điểm sáng nổi bật nhất, khi thị phần tăng lên 11,82% – mức cao nhất trong 5 năm, củng cố vị thế là công ty chứng khoán dẫn đầu về năng lực tài chính và thương hiệu.
- Động lực tăng trưởng của SSI đến từ việc mở rộng dịch vụ margin, nâng cấp nền tảng giao dịch, và tăng vốn mạnh mẽ (phát hành hơn 104 triệu cổ phiếu riêng lẻ) để củng cố nguồn lực cho mảng tự doanh và đầu tư.
- TCBS đứng thứ 3 với 7,75%, duy trì ổn định nhờ tệp khách hàng ngân hàng Techcombank.
- MBS là cái tên gây chú ý khi bứt phá lên 5,61%, vượt qua VNDirect (5,42%) để lọt vào top 6. Sự vươn lên của MBS phản ánh hiệu quả cao trong môi giới bán lẻ và margin, tận dụng tốt thanh khoản thị trường sôi động.
- Các vị trí còn lại trong top 10 gồm Vietcap, HSC, Mirae Asset, VCBS và KIS Việt Nam, vẫn giữ vững thị phần trong bối cảnh thị trường phân hóa rõ nét.
Tổng thể, quý III/2025 đánh dấu sự “đổi vai” trong top đầu: SSI và MBS nổi lên mạnh mẽ, trong khi VNDirect lùi bước. Cuộc đua giành khách hàng, mở rộng nền tảng, tối ưu chi phí vận hành sẽ tiếp tục quyết định cục diện thị phần trong các quý tới, khi dòng tiền nội vẫn dồi dào và thanh khoản dự kiến duy trì cao.
2. Kết quả kinh doanh quý III/2025: SHS, Vietcap và DNSE dẫn đầu làn sóng tăng trưởng
Song song với biến động thị phần, kết quả kinh doanh (KQKD) quý III/2025 cho thấy ngành chứng khoán bước vào giai đoạn tăng trưởng lợi nhuận mạnh mẽ nhất trong nhiều năm.
Theo tổng hợp từ Vietnambiz, phần lớn công ty đầu ngành đều ghi nhận doanh thu và lợi nhuận tăng gấp nhiều lần so với cùng kỳ, nhờ hưởng lợi từ thanh khoản thị trường, hoạt động tự doanh và cho vay ký quỹ (margin).
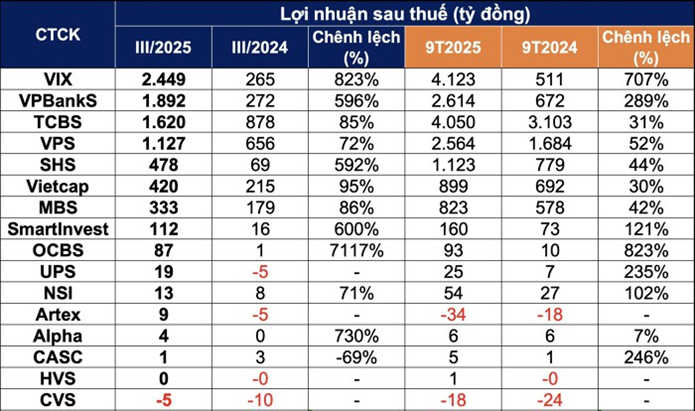
- SHS (Chứng khoán Sài Gòn – Hà Nội) là tâm điểm của quý:
- Lợi nhuận sau thuế đạt 478 tỷ đồng, gấp 7 lần cùng kỳ, nâng lũy kế 9 tháng lên 1.379 tỷ đồng, vượt kế hoạch năm.
- Doanh thu hoạt động đạt 816 tỷ đồng, trong đó lãi FVTPL tăng hơn 6 lần, doanh thu môi giới tăng 180%, chi phí giảm 26%.
→ SHS trở thành doanh nghiệp có tốc độ tăng trưởng lợi nhuận mạnh nhất ngành.
- Vietcap (VCI) tiếp tục thể hiện phong độ ổn định và bền vững:
- Doanh thu quý III đạt 1.443 tỷ đồng, lợi nhuận sau thuế 420 tỷ đồng, tăng gần 95% so với cùng kỳ.
- Mảng môi giới tăng gấp đôi, chiếm 6,4% thị phần HOSE, trong khi margin và tự doanh đều cải thiện.
- 9 tháng đầu năm, Vietcap đạt 1.086 tỷ đồng LNST, hoàn thành hơn 70% kế hoạch năm.
- DNSE gây bất ngờ khi lợi nhuận sau thuế đạt 136,8 tỷ đồng, gấp 3 lần cùng kỳ.
- Doanh thu 489 tỷ đồng, lãi tự doanh tăng hơn 7 lần, trong khi môi giới và margin đều tăng mạnh.
- Với mô hình định hướng công nghệ, DNSE đang trở thành nhân tố mới đáng chú ý trong top 10 công ty chứng khoán.
Ở nhóm còn lại:
- VPS: LNST 1.127 tỷ đồng, tăng 72%, dư nợ margin đạt 22.037 tỷ đồng – gấp đôi cùng kỳ.
- MBS: 333 tỷ đồng LNST, tăng 86%, cao nhất lịch sử hoạt động.
- TCBS: 1.620 tỷ đồng lợi nhuận sau thuế, tăng 85%, duy trì vị thế “đầu tàu” nhóm ngân hàng.
- Ở chiều ngược lại: CVS lỗ quý thứ 13 liên tiếp, CASC giảm 69% lợi nhuận do chi phí tăng và doanh thu lưu ký giảm.
3. Góc nhìn tổng thể: Chu kỳ tăng trưởng mới và sự phân hóa mạnh mẽ
Quý III/2025 cho thấy ngành chứng khoán Việt Nam đang bước vào chu kỳ hồi sinh mạnh, với sự cải thiện rõ nét ở doanh thu, lợi nhuận và năng lực vốn.
Tuy nhiên, cuộc đua mới không chỉ là lợi nhuận, mà còn ở khả năng mở rộng nền tảng, chuyển đổi số và quản trị rủi ro.
Các công ty mạnh về vốn và công nghệ như SSI, VPS, TCBS, DNSE đang nới rộng khoảng cách với phần còn lại, trong khi những đơn vị yếu vốn hoặc thiếu chiến lược số hóa đối mặt áp lực thu hẹp và tái cấu trúc.
Bức tranh chung phản ánh một ngành đang chuyển mình sang giai đoạn tăng trưởng bền vững hơn, nhưng cũng phân hóa sâu sắc hơn bao giờ hết.