

HDC đã chuyển mình thành doanh nghiệp có nền tài chính mạnh – dòng tiền dương – nợ thấp.Bên cạnh đó lợi nhuận 2025 bùng nổ từ Đại Dương, nhưng quan trọng hơn là chuẩn bị cho chu kỳ 2026–2028 với The Light, KDC Tây 3/2, KDC EcoTown Phú Mỹ.
I. Tổng quan doanh nghiệp
CTCP Phát triển Nhà Bà Rịa – Vũng Tàu (HDC – HOSE) là doanh nghiệp phát triển bất động sản hàng đầu tại khu vực Bà Rịa – Vũng Tàu, hoạt động hơn 30 năm với định hướng phát triển đô thị quy mô vừa, phục vụ nhu cầu ở thực và nghỉ dưỡng cao cấp.
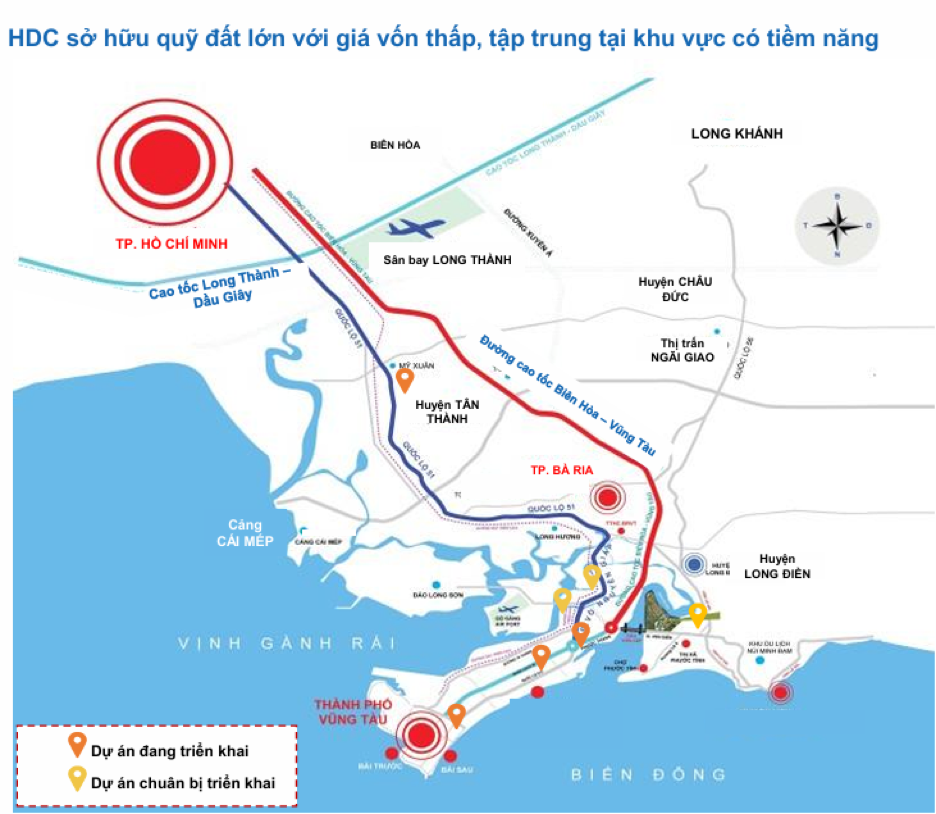
HDC đang sở hữu quỹ đất hơn 490 ha, tập trung tại TP. Vũng Tàu, Phú Mỹ và Long Điền – những khu vực được hưởng lợi trực tiếp từ cao tốc Biên Hòa – Vũng Tàu, cảng Cái Mép – Thị Vải, sân bay Long Thành.
Nhờ tích lũy quỹ đất sớm, HDC có lợi thế chi phí thấp và biên lợi nhuận gộp cao, đồng thời là doanh nghiệp địa ốc nội địa có nền tài chính lành mạnh nhất khu vực BR-VT.
II. Danh mục dự án trọng điểm
| Dự án | Quy mô | Tiến độ | Ghi chú |
| The Light City (GĐ1) | 27,2 ha (tổng 49 ha) | Đã mở bán, chuẩn bị GĐ2 | Dự án trọng điểm, chiếm >45% doanh số |
| Khu nhà ở Tây 3/2 | 6,3 ha | Giai đoạn cuối | Giá bán 40–50 triệu/m², LN cao |
| Ecotown Phú Mỹ | 6,3 ha | Đang triển khai NOXH 2025–2029 | >1.000 sản phẩm (319 thấp tầng + 870 căn hộ) |
| Ngọc Tước 2 | 15,1 ha | Bàn giao phần lớn | Biệt thự cao cấp ven biển |
| Fusion Suites Vũng Tàu | 1,2 ha | Đang vận hành | Khách sạn – căn hộ dịch vụ tạo dòng tiền ổn định |
III. Bứt phá lợi nhuận từ thoái vốn Đại Dương
1. Cú hích từ thương vụ Đại Dương (Antares)
- Dự án: Khu du lịch Đại Dương (19,6 ha – P.11, Vũng Tàu)
- HDC đã thoái toàn bộ 47,27% cổ phần vào tháng 7/2025, thu về ~1.639 tỷ đồng.
- Quý 3/2025, HDC ghi nhận 538,7 tỷ đồng lợi nhuận sau thuế, tăng 3.939% so với cùng kỳ.
- Doanh thu thuần chỉ đạt 102 tỷ đồng, giảm 18%, nhưng lãi tài chính từ Đại Dương đã đưa HDC lên mức lợi nhuận cao nhất lịch sử.
2. Kết quả kinh doanh quý 3/2025
| Chỉ tiêu | Q3/2024 | Q3/2025 | Tăng/giảm |
| Doanh thu thuần | 124,6 tỷ | 102,0 tỷ | -18,1% |
| LNST | 13,3 tỷ | 538,7 tỷ | +3.939% |
➡️ Lợi nhuận kỷ lục đến từ chuyển nhượng Đại Dương giúp HDC hoàn thành vượt kế hoạch chỉ sau 9 tháng.

IV. Cấu trúc vốn & dòng tiền
- Tổng tài sản (9T2025): ~5.300 tỷ
- Nợ vay: giảm còn ~1.600 tỷ (tỷ lệ nợ/tài sản 30%)
- Tiền mặt tăng mạnh sau khi thoái vốn; dòng tiền dương, đòn bẩy thấp
V. Triển vọng & kế hoạch 2026–2027
1. Dòng sản phẩm kế thừa 2026
- Mở bán The Light City GĐ2 (21,8 ha), dự kiến doanh thu >3.000 tỷ.
- Triển khai Phước Thắng (54 ha) và Cỏ Mây (28 ha) – hai quỹ đất đô thị lớn.
- Tiếp tục dự án NOXH CC1 – Phú Mỹ (340 căn).
2. Hưởng lợi hạ tầng
- Cao tốc Biên Hòa – Vũng Tàu rút ngắn thời gian về TP.HCM còn 1h20’.
- Cụm cảng Cái Mép – Thị Vải mở rộng, kéo theo nhu cầu nhà ở và dịch vụ.
→ Giá đất BR-VT dự kiến còn tăng 15–25% trong 2 năm tới.
3. Chiến lược tái đầu tư
- Tập trung đô thị hóa vùng Phú Mỹ (vệ tinh Long Thành).
- Mở rộng quỹ đất sạch, pháp lý rõ, hướng đến mô hình “Hodeco City Developer” thay vì nhà đầu tư dự án đơn lẻ.
- 2027 HDC có kế hoạch mở bán vài dự án BDS dân dụng nhỏ, hợp tác với HUB và KBC để chuyển hướng sang BDS KCN.
VI. Rủi ro & lưu ý
| Nhóm rủi ro | Mô tả |
| Pháp lý | Các khu đô thị mới (Phước Thắng, Cỏ Mây) vẫn trong quá trình phê duyệt. |
| Phụ thuộc thoái vốn | Lợi nhuận 2025–2026 vẫn phần lớn đến từ chuyển nhượng Đại Dương & Thống Nhất. |
| Thị trường | Thanh khoản nhà ở khu vực BR-VT hồi phục chậm. |
| Kế hoạch phát hành | Huy động 1.000 tỷ trái phiếu có thể làm loãng ngắn hạn, nhưng củng cố vốn dài hạn. |
VII. Tạm kết
HDC đang ở “điểm giao thoa” giữa tái cơ cấu tài chính và tăng trưởng chu kỳ mới.
Ngắn hạn hưởng lợi từ lãi đột biến, trung hạn hưởng lợi từ quỹ đất giá rẻ và hạ tầng mở rộng.
Đây là một trong những mã BĐS hiếm hoi tại HOSE vẫn duy trì ROE cao, dòng tiền thực và khả năng chi trả cổ tức.