

PYN Elite vừa có những thay đổi đáng chú ý trong danh mục cổ phiếu Việt Nam. Trong thư gửi nhà đầu tư mới nhất, ông Petri Deryng, nhà điều hành quỹ, cho biết quỹ đã giảm tỷ trọng một số cổ phiếu ngân hàng sau giai đoạn sinh lời mạnh. Đáng chú ý nhất là MBB, từng là khoản đầu tư lớn thứ hai của PYN Elite với tỷ trọng 12,7% vào tháng 6/2025, nay đã không còn xuất hiện trong danh mục tại ngày 17/6/2026.
Việc bán hết MBB không đồng nghĩa quỹ đánh giá tiêu cực về ngân hàng này. Ngược lại, PYN Elite vẫn cho rằng MBB có triển vọng kinh doanh tốt và cổ phiếu còn dư địa tăng giá. Tuy nhiên, sau khi khoản đầu tư mang về 157 triệu euro, trong đó lợi nhuận đạt 75 triệu euro, tương ứng hiệu suất khoảng 90%, quỹ quyết định hiện thực hóa lợi nhuận để cân bằng lại tỷ trọng ngân hàng và tái phân bổ vốn sang các ý tưởng đầu tư khác.
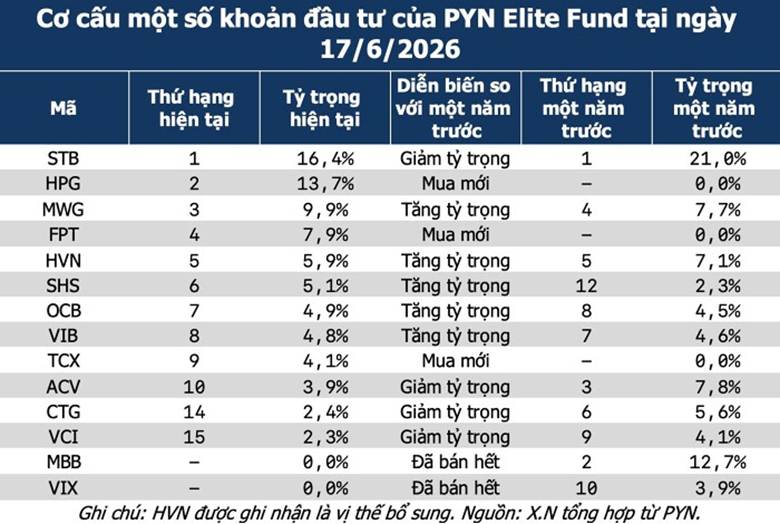
CTG cũng được PYN Elite giảm tỷ trọng trong năm qua, từ 5,6% xuống còn 2,4%. Quỹ đã bán khoảng 41 triệu euro cổ phiếu CTG, ghi nhận lợi nhuận 19 triệu euro, cũng tương ứng hiệu suất khoảng 90%. Tương tự MBB, lý do giảm CTG chủ yếu đến từ nhu cầu cơ cấu danh mục, không phải vì quỹ thay đổi quan điểm về triển vọng hoạt động của ngân hàng.
Trong nhóm ngân hàng, STB vẫn là khoản đầu tư lớn nhất của PYN Elite. Dù tỷ trọng giảm từ 21% xuống 16,4%, STB vẫn giữ vai trò trụ cột trong danh mục. Quỹ đã bán bớt 44 triệu cổ phiếu STB trong năm qua, nhưng vẫn còn nắm 62 triệu cổ phiếu, tương ứng khoảng 3,3% vốn ngân hàng. Đáng chú ý, lượng cổ phiếu STB còn lại đang lãi gần 200% so với giá vốn. PYN Elite tiếp tục giữ STB vì kỳ vọng quá trình xử lý sở hữu tại ngân hàng này vẫn còn câu chuyện phía trước và lợi nhuận có thể tăng mạnh trong năm 2026.
Sau khi hạ tỷ trọng ngân hàng, PYN Elite chuyển vốn sang nhiều cơ hội ngoài ngân hàng. HPG là cái tên nổi bật nhất khi trở thành khoản đầu tư lớn thứ hai của quỹ, với tỷ trọng 13,7%. Theo ông Petri Deryng, luận điểm chính nằm ở việc Hòa Phát hưởng lợi từ nhu cầu thép khi Việt Nam triển khai hàng loạt đại dự án hạ tầng và đầu tư lớn. Dù lợi nhuận HPG đã phục hồi mạnh, cổ phiếu được cho là chưa phản ánh tương xứng triển vọng, với P/E dự phóng 2026 khoảng 7,1 lần và 2027 khoảng 6,2 lần.
FPT cũng trở thành vị thế mới quan trọng, chiếm 7,9% danh mục. PYN Elite bắt đầu mua FPT từ cuối năm 2025 khi giá cổ phiếu giảm mạnh. Quỹ cho rằng tăng trưởng lợi nhuận của FPT vẫn tiếp diễn, trong khi định giá đã trở nên hấp dẫn hơn, với P/E dự phóng 2026 khoảng 12 lần và 2027 khoảng 10 lần. Đơn hàng mới của FPT trong 5 tháng đầu năm tăng 31%, phần nào xoa dịu lo ngại rằng AI có thể làm giảm nhu cầu dịch vụ phần mềm.
MWG cũng được nâng tỷ trọng từ 7,7% lên 9,9%, trở thành khoản đầu tư lớn thứ ba. Luận điểm của PYN Elite là tiêu dùng tại Việt Nam đang phục hồi rõ rệt, giúp doanh thu các chuỗi bán lẻ tăng trở lại và lợi nhuận cải thiện mạnh. Quỹ cho rằng cổ phiếu MWG mới tăng vừa phải, chưa phản ánh đầy đủ tốc độ tăng trưởng lợi nhuận trong các năm tới.
Ở nhóm chứng khoán, PYN Elite tăng tỷ trọng SHS lên 5,1%, mở vị thế mới tại TCX với tỷ trọng 4,1%, đồng thời giảm VCI và bán hết VIX. Quỹ kỳ vọng câu chuyện FTSE nâng hạng thị trường Việt Nam có thể kéo theo thanh khoản cải thiện, trong khi thị trường IPO sau vài năm trầm lắng có thể sôi động hơn, hỗ trợ hoạt động ngân hàng đầu tư và nguồn thu phí của các công ty chứng khoán.
Điểm đáng chú ý nhất trong nhận định chung của PYN Elite là quỹ cho rằng dòng tiền trên thị trường Việt Nam hiện vẫn tập trung quá nhiều vào một số cổ phiếu thuộc nhóm Vingroup. Trong khi đó, nhiều cổ phiếu khác gần như “ngủ đông”, dù doanh nghiệp có kết quả kinh doanh tốt và triển vọng lợi nhuận tích cực. Đây là nghịch lý đáng chú ý: thị trường tăng điểm nhưng cơ hội chưa lan tỏa đồng đều, khiến nhiều cổ phiếu cơ bản tốt vẫn bị định giá thấp.
Tựu trung, việc PYN Elite bán hết MBB không phải là tín hiệu rút lui khỏi cổ phiếu Việt Nam, mà là động thái chốt lời và tái cơ cấu sau một chu kỳ tăng mạnh của nhóm ngân hàng. Danh mục mới của quỹ cho thấy sự chuyển dịch sang các câu chuyện tăng trưởng khác như hạ tầng – thép, công nghệ – AI, tiêu dùng phục hồi và chứng khoán hưởng lợi từ nâng hạng. Với nhà đầu tư, thông điệp quan trọng nằm ở chỗ: khi dòng tiền đang bị hút vào một vài cổ phiếu dẫn dắt, cơ hội có thể nằm ở những doanh nghiệp tốt nhưng chưa được thị trường đánh thức.