

Trong bối cảnh thị trường tài chính toàn cầu vẫn còn nhiều biến động, mặt bằng lãi suất tại Việt Nam đang ghi nhận xu hướng tăng trở lại rõ rệt, không chỉ mang tính cục bộ mà đang dần hình thành một chu kỳ mới với nhiều yếu tố hỗ trợ đồng thời. Những tín hiệu gần đây cho thấy, đà tăng này không phải là ngắn hạn, mà có thể kéo dài trong các quý tới, đặt ra nhiều tác động đáng kể lên cả hệ thống ngân hàng lẫn dòng tiền trên thị trường tài sản.
Điểm xuất phát của xu hướng này đến từ sự mất cân đối giữa tăng trưởng tín dụng và huy động vốn trong hệ thống ngân hàng. Trong hai tháng đầu năm 2026, tín dụng đã tăng khoảng 1,4% trong khi huy động vốn chỉ tăng khoảng 0,8%, tạo ra khoảng chênh lệch đáng kể và gây áp lực lên thanh khoản. Đây là yếu tố cốt lõi buộc các ngân hàng phải tăng lãi suất huy động nhằm thu hút dòng tiền từ dân cư, qua đó đảm bảo các tỷ lệ an toàn tài chính như LDR và duy trì khả năng cho vay.
Không chỉ dừng lại ở yếu tố nội tại, mặt bằng lãi suất quốc tế duy trì ở mức cao cũng đang đóng vai trò như một “neo giữ” khiến chi phí vốn toàn cầu khó giảm nhanh như kỳ vọng. Điều này tạo ra áp lực kép lên chính sách tiền tệ trong nước, khi Ngân hàng Nhà nước phải cân đối giữa mục tiêu ổn định tỷ giá, kiểm soát lạm phát và hỗ trợ tăng trưởng kinh tế. Trong bối cảnh rủi ro địa chính trị vẫn hiện hữu, đặc biệt từ các điểm nóng như Trung Đông, dư địa điều hành chính sách càng trở nên hạn chế, khiến khả năng giảm lãi suất gần như bị trì hoãn.
Diễn biến thực tế trên thị trường cũng phản ánh rõ xu hướng này. Chỉ trong tháng 3/2026, đã có ít nhất 18 ngân hàng đồng loạt tăng lãi suất huy động, bao gồm cả nhóm ngân hàng tư nhân và các “ông lớn” quốc doanh như Vietcombank, BIDV hay VietinBank. Mức tăng phổ biến dao động từ 0,5 đến 1,2 điểm phần trăm, tập trung chủ yếu ở các kỳ hạn trung và dài. Đáng chú ý, lãi suất thực tế tại một số ngân hàng, đặc biệt ở các gói ưu đãi, đã tiệm cận hoặc vượt 8%/năm – mức không còn hiếm trên thị trường hiện tại.
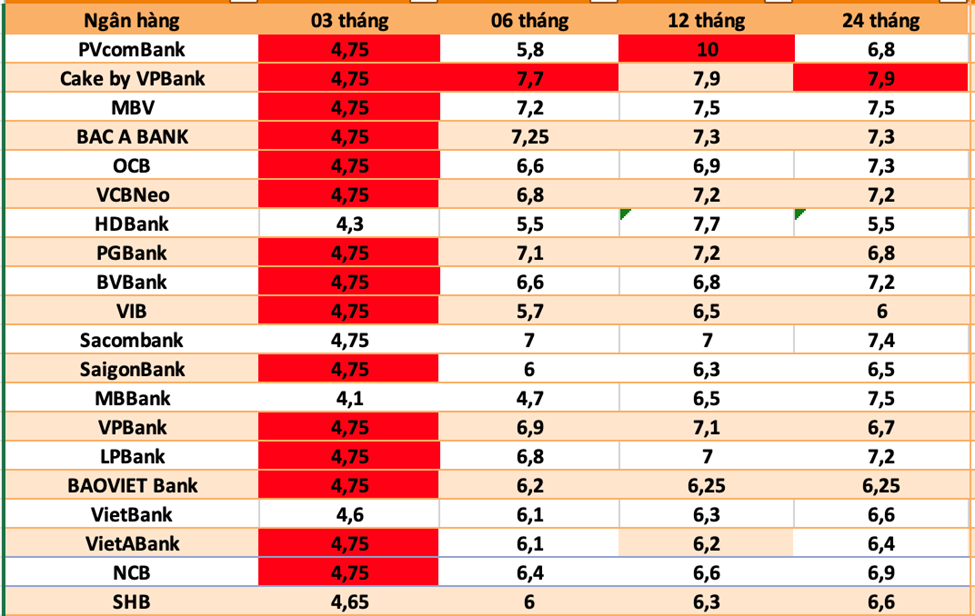
Ở nhóm ngân hàng quốc doanh, vốn từng duy trì mặt bằng lãi suất thấp trong suốt năm 2025, cũng đã chính thức “nhập cuộc”. Lãi suất kỳ hạn 12–18 tháng hiện đã được nâng lên khoảng 5,9%/năm, trong khi kỳ hạn dài 24 tháng chạm mức 6,5%/năm – tăng đáng kể so với vùng 5,2–5,3% trước đó. Việc các ngân hàng lớn đồng loạt điều chỉnh không chỉ phản ánh áp lực huy động vốn mà còn cho thấy một mặt bằng lãi suất mới đang được thiết lập.
Một yếu tố quan trọng khác thúc đẩy xu hướng này là nhu cầu vốn gia tăng mạnh mẽ trong nền kinh tế, đặc biệt khi Chính phủ đẩy mạnh giải ngân đầu tư công và thúc đẩy tăng trưởng. Khi cầu tín dụng tăng cao, các ngân hàng buộc phải nâng lãi suất đầu vào để đảm bảo nguồn vốn, từ đó kéo theo mặt bằng lãi suất chung đi lên. Đồng thời, sự cạnh tranh giữa các ngân hàng, đặc biệt là khối tư nhân, cũng góp phần làm “nóng” cuộc đua lãi suất, khi mỗi nhà băng đều muốn giữ chân khách hàng và mở rộng thị phần huy động.
Ở góc độ dự báo, nhiều tổ chức phân tích cho rằng xu hướng tăng lãi suất sẽ còn tiếp diễn ít nhất trong nửa đầu năm 2026. Nguyên nhân không chỉ đến từ yếu tố thanh khoản mà còn từ các biến số bên ngoài như tỷ giá, giá dầu và rủi ro địa chính trị. Trong kịch bản bất lợi, nếu các yếu tố này tiếp tục diễn biến phức tạp, lãi suất có thể tăng đồng loạt cả về tốc độ lẫn quy mô trên toàn hệ thống ngân hàng.
Tác động của xu hướng này không chỉ dừng lại ở hệ thống ngân hàng mà còn lan sang các thị trường tài sản. Khi lãi suất tăng, dòng tiền có xu hướng quay trở lại kênh tiền gửi – một tài sản phòng thủ với mức sinh lời hấp dẫn và rủi ro thấp. Điều này có thể tạo áp lực lên thị trường chứng khoán và bất động sản, khi chi phí vốn tăng lên và khẩu vị rủi ro của nhà đầu tư giảm xuống. Thực tế cho thấy, trong bối cảnh lãi suất tăng, các nhà đầu tư ngày càng thận trọng hơn, ưu tiên hiệu quả dòng tiền thay vì chạy theo kỳ vọng tăng giá tài sản.
Tuy nhiên, cần nhìn nhận rằng xu hướng tăng lãi suất hiện tại không hoàn toàn tiêu cực. Đây cũng là một phần của quá trình điều chỉnh cần thiết để đảm bảo ổn định hệ thống tài chính, kiểm soát lạm phát và duy trì cân bằng vĩ mô. Vấn đề không nằm ở việc lãi suất tăng hay giảm, mà là tốc độ và mức độ điều chỉnh có được kiểm soát tốt hay không.
Trong một thế giới mà các yếu tố bất định ngày càng gia tăng, mặt bằng lãi suất đang trở thành biến số trung tâm chi phối dòng tiền. Và với những gì đang diễn ra, có thể thấy rõ một điều: chu kỳ tiền rẻ đã qua, và thị trường đang bước vào một giai đoạn mới – nơi chi phí vốn trở lại đúng giá trị của nó, và nhà đầu tư buộc phải thích nghi với một “luật chơi” hoàn toàn khác.