

Cục Dự trữ Liên bang Mỹ đã giữ nguyên lãi suất trong cuộc họp tháng 6, đúng như dự báo của thị trường. Ủy ban Thị trường Mở Liên bang nhất trí duy trì lãi suất mục tiêu ở mức 3,5%–3,75%, mức đã được giữ nguyên từ tháng 12 năm ngoái. Tuy nhiên, điểm đáng chú ý không nằm ở quyết định lần này, mà ở tín hiệu chính sách phía sau: Fed đang tiến gần hơn tới khả năng tăng lãi suất nếu áp lực lạm phát tiếp tục dai dẳng.
Đây là cuộc họp đầu tiên của Fed dưới thời Chủ tịch Kevin Warsh. Trong buổi họp báo sau cuộc họp, ông Warsh nhấn mạnh giá cả cao kéo dài vẫn là gánh nặng đối với người dân Mỹ và FOMC sẽ tiếp tục theo đuổi mục tiêu khôi phục ổn định giá cả. Dù cố gắng hạ thấp tầm quan trọng của các dự báo lãi suất, thông điệp tổng thể vẫn khá rõ: Fed chưa sẵn sàng nới lỏng, trong khi khả năng tăng lãi suất đã trở lại bàn thảo.
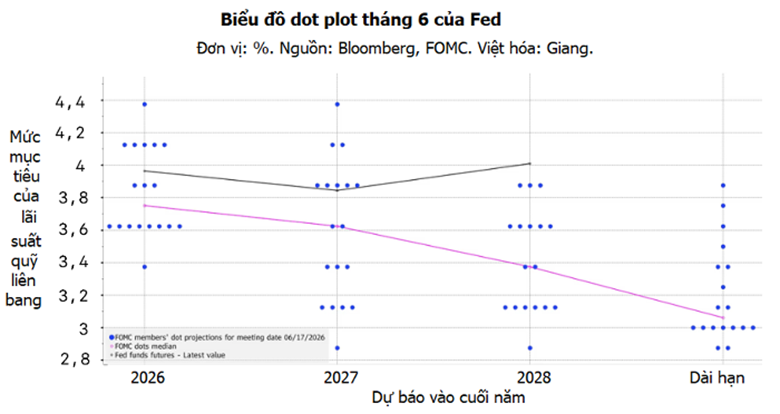
Biểu đồ dot plot cho thấy nội bộ Fed đang chia rẽ đáng kể. Có 9 quan chức dự kiến Fed sẽ cần tăng lãi suất ít nhất một lần trong năm nay, trong đó 6 người cho rằng có thể cần ít nhất hai lần tăng. Ở chiều ngược lại, 9 quan chức khác kỳ vọng Fed sẽ giữ nguyên hoặc cắt giảm lãi suất. Sự chia đôi này cho thấy triển vọng chính sách tiền tệ Mỹ đang trở nên khó đoán hơn, đặc biệt khi dữ liệu kinh tế và lạm phát liên tục thay đổi.
Trong tuyên bố sau cuộc họp, Fed tiếp tục nhận định lạm phát vẫn ở mức cao, nền kinh tế tăng trưởng vững vàng, hoạt động đầu tư vốn và năng suất vẫn mạnh. Đây là tổ hợp dữ liệu khiến Fed khó sớm giảm lãi suất. Khi tăng trưởng chưa suy yếu rõ rệt, thị trường lao động phục hồi và lạm phát chưa quay về mục tiêu 2%, ngân hàng trung ương Mỹ có thêm lý do để duy trì chính sách ở trạng thái thắt chặt.
Các dự báo kinh tế mới cũng cho thấy Fed đã thận trọng hơn. Dự báo lạm phát năm 2026 được nâng từ 2,7% lên 3,6%, trong khi lạm phát lõi được nâng từ 2,7% lên 3,3%. Cùng lúc, dự báo tăng trưởng kinh tế bị hạ xuống còn 2,2%. Điều này phản ánh một môi trường khó chịu hơn: tăng trưởng có thể chậm lại, nhưng lạm phát vẫn cao. Đây là bối cảnh khiến chính sách tiền tệ trở nên khó điều hành, vì Fed phải cân bằng giữa ổn định giá cả và tránh gây sức ép quá lớn lên nền kinh tế.
Bối cảnh hiện tại đã thay đổi đáng kể so với đầu năm. Khi đó, nhiều nhà đầu tư vẫn kỳ vọng Fed sẽ tiếp tục cắt giảm lãi suất trong năm 2026. Tuy nhiên, dữ liệu việc làm tháng 5 tốt hơn dự báo, tỷ lệ thất nghiệp ổn định ở mức 4,3%, trong khi chỉ số PCEPI tháng 4 tăng 3,8% so với cùng kỳ, mức cao nhất kể từ năm 2023. CPI tháng 5 cũng tăng với tốc độ nhanh nhất trong hơn ba năm, khiến kỳ vọng giảm lãi suất bị đẩy lùi.
Một phần áp lực giá đến từ xung đột tại Iran và biến động giá năng lượng. Tuy nhiên, không chỉ dầu mỏ, làn sóng đầu tư xây dựng hạ tầng AI cũng góp phần làm nhu cầu vốn, lao động, điện năng và vật tư tăng lên. Điều này cho thấy lạm phát hiện không chỉ là cú sốc ngắn hạn, mà còn có thể gắn với một chu kỳ đầu tư mới trong nền kinh tế Mỹ.
Dù vậy, thỏa thuận hòa bình sơ bộ giữa Mỹ và Iran có thể giúp giá dầu hạ nhiệt, qua đó giảm bớt áp lực lên chi phí năng lượng và lạm phát trong thời gian tới. Nếu yếu tố này được duy trì, Fed có thể có thêm không gian để chờ đợi thay vì tăng lãi suất ngay. Nhưng sau cuộc họp tháng 6, thị trường đã chuyển từ kỳ vọng giảm lãi suất sang đặt cược nhiều hơn vào khả năng Fed tăng lãi suất vào tháng 10.
Tựu trung, quyết định giữ nguyên lãi suất lần này không phải là tín hiệu ôn hòa. Trái lại, Fed đang cho thấy sự kiên quyết hơn trong cuộc chiến chống lạm phát. Với nhà đầu tư toàn cầu, môi trường lãi suất cao có thể kéo dài, đồng USD duy trì sức mạnh và dòng vốn vào tài sản rủi ro trở nên thận trọng hơn. Với Việt Nam, biến số Fed tiếp tục ảnh hưởng đến tỷ giá, dòng vốn ngoại, chi phí vốn và tâm lý thị trường chứng khoán trong nửa cuối năm.