

Trong khi AI, chip bán dẫn và trung tâm dữ liệu đang trở thành những siêu xu hướng dẫn dắt thị trường tài chính toàn cầu, sàn chứng khoán Việt Nam lại gần như thiếu vắng các doanh nghiệp đại diện trực tiếp cho những lĩnh vực này. Đây là nghịch lý đáng chú ý, bởi Việt Nam đang nói nhiều về chuyển đổi số, kinh tế số, bán dẫn và trí tuệ nhân tạo, nhưng nhà đầu tư trong nước vẫn chưa có nhiều lựa chọn rõ ràng để đầu tư vào các xu hướng này thông qua thị trường chứng khoán.
Tại Vietnam Investment Forum 2026 – Summer Summit, bà Cao Thị Ngọc Quỳnh, Giám đốc Khối Khách hàng tổ chức VNDIRECT, đặt vấn đề rằng nhiều nhà đầu tư cảm thấy Việt Nam đang bỏ lỡ cơ hội từ các xu hướng lớn như AI, chip, trung tâm dữ liệu và hạ tầng công nghệ. Theo bà Quỳnh, doanh nghiệp Việt hiện chủ yếu đóng vai trò người dùng cuối hoặc chỉ tham gia ở phần thấp của chuỗi giá trị, chưa vươn lên các công đoạn tạo ra giá trị thặng dư cao hay thương mại hóa sản phẩm trên quy mô toàn cầu.
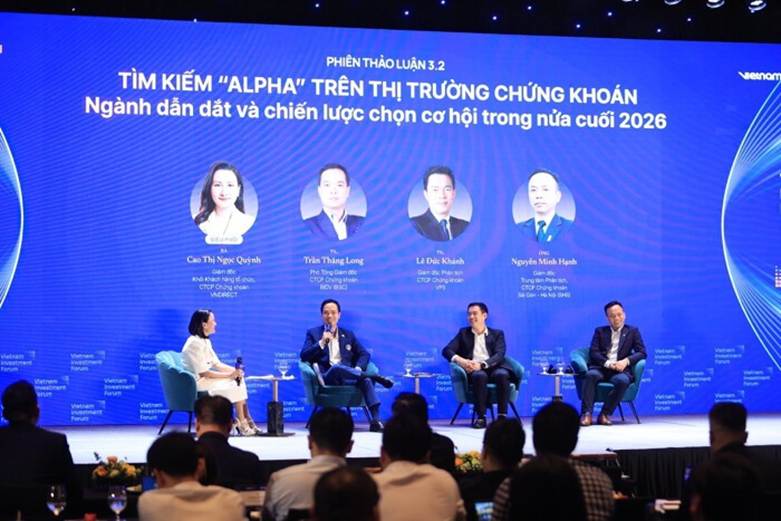
Điều này phản ánh một thực tế: Việt Nam có nhiều doanh nghiệp sử dụng công nghệ, nhưng chưa có nhiều doanh nghiệp công nghệ lõi đủ lớn để niêm yết và trở thành đại diện ngành trên thị trường vốn. Nếu nhìn sang Mỹ, Singapore hay các thị trường phát triển, các sàn chứng khoán thường có nhiều doanh nghiệp chất lượng cao, hoạt động trong các ngành tăng trưởng mới và thu hút dòng vốn toàn cầu. Trong khi đó, hàng hóa niêm yết tại Việt Nam vẫn tập trung nhiều vào ngân hàng, bất động sản, tiêu dùng, tài nguyên và một số nhóm sản xuất truyền thống.
Theo ông Lê Đức Khánh, Giám đốc Phân tích Chứng khoán VPS, một nguyên nhân quan trọng là chất lượng hàng hóa trên thị trường Việt Nam còn hạn chế so với các thị trường phát triển. Việt Nam cần thúc đẩy hoạt động IPO mạnh hơn, đặc biệt với các doanh nghiệp chất lượng cao, startup tiềm năng và những công ty có khả năng trở thành “kỳ lân”. Tuy nhiên, để làm được điều đó, môi trường kinh doanh và môi trường niêm yết phải thuận lợi hơn.
Rào cản lớn nhất với doanh nghiệp công nghệ nằm ở tiêu chí niêm yết. Theo phân tích của luật sư Chris Milliken từ Baker McKenzie, quy định hiện hành yêu cầu doanh nghiệp muốn niêm yết phải có lợi nhuận trước thuế trong hai năm liên tiếp, không có lỗ lũy kế và ROE tối thiểu 5%. Đây là tiêu chí hợp lý với doanh nghiệp truyền thống, nhưng lại khá khắt khe với công ty công nghệ tăng trưởng cao. Nhiều doanh nghiệp công nghệ thường ưu tiên mở rộng thị phần, đầu tư sản phẩm, nhân sự và hạ tầng trước khi có lợi nhuận. Trên thế giới, không ít tập đoàn công nghệ lớn cũng chưa có lãi tại thời điểm IPO.
Rào cản thứ hai là giới hạn sở hữu nước ngoài. Với doanh nghiệp công nghệ, mục tiêu lên sàn không chỉ là tạo thanh khoản cổ phiếu, mà còn là huy động vốn lớn từ nhà đầu tư toàn cầu. Nếu giới hạn sở hữu nước ngoài quá chặt, sức hấp dẫn của doanh nghiệp với các quỹ quốc tế sẽ bị hạn chế. Điều này cũng ảnh hưởng đến mục tiêu nâng hạng thị trường, bởi dòng vốn ngoại luôn cần không gian đủ lớn để tham gia.
Một vấn đề khác là cấu trúc quản trị chưa thật sự phù hợp với ngành công nghệ. Nhiều công ty công nghệ trên thế giới áp dụng mô hình cổ phiếu hai tầng, giúp nhà sáng lập giữ quyền kiểm soát trong khi vẫn huy động được vốn lớn từ bên ngoài. Việt Nam hiện vẫn áp dụng nguyên tắc “một cổ phiếu – một quyền biểu quyết”, khiến một số nhà sáng lập công nghệ có thể e ngại khi niêm yết trong nước vì nguy cơ mất quyền kiểm soát chiến lược.
Tựu trung, việc sàn chứng khoán Việt Nam thiếu doanh nghiệp AI, chip và data center không có nghĩa Việt Nam không có cơ hội trong các lĩnh vực này. Vấn đề nằm ở chỗ hệ sinh thái doanh nghiệp công nghệ lõi còn nhỏ, tiêu chí niêm yết chưa thật sự phù hợp với mô hình tăng trưởng cao, cơ chế sở hữu nước ngoài còn hạn chế và thị trường vốn chưa đủ linh hoạt để giữ chân các startup tiềm năng. Nếu muốn có những “câu chuyện công nghệ Việt Nam” trên sàn chứng khoán, cải cách quy trình IPO, nới điều kiện niêm yết phù hợp, nâng chuẩn quản trị và mở rộng khả năng tiếp cận vốn quốc tế sẽ là những bước đi rất quan trọng.