

Trong bối cảnh thị trường bất động sản dần phục hồi sau giai đoạn khó khăn kéo dài, giá trị tồn kho của các doanh nghiệp bất động sản niêm yết đang gia tăng đáng kể, chủ yếu tập trung ở các dự án quy mô lớn đang triển khai nhưng chưa ghi nhận doanh thu. Diễn biến này phản ánh áp lực về dòng vốn cũng như sự phân hóa giữa các chủ đầu tư sở hữu quỹ dự án lớn và những doanh nghiệp có dự án mới, pháp lý rõ ràng, sẵn sàng mở bán.
Novaland và Vinhomes dẫn đầu về giá trị tồn kho
Tại Tập đoàn Novaland, giá trị tồn kho tiếp tục ở mức cao nhất thị trường với hơn 153.000 tỷ đồng, tăng khoảng 5% so với đầu năm. Trong đó, gần 145.000 tỷ đồng là bất động sản xây dựng dở dang, phần còn lại là sản phẩm hoàn thành chưa bán. Mức tồn kho lớn phản ánh chiến lược phát triển các dự án quy mô lớn, đồng thời cho thấy lượng sản phẩm chờ tiêu thụ vẫn đáng kể.
CTCP Vinhomes ghi nhận tồn kho gần 135.000 tỷ đồng, gấp 2,5 lần so với đầu năm. Riêng bất động sản đang xây dựng đạt hơn 112.000 tỷ đồng, gấp 2,9 lần. Doanh số bán hàng chưa ghi nhận đạt hơn 186.000 tỷ đồng, gần gấp đôi so với cuối năm 2024. Điều này cho thấy dù đẩy mạnh bán hàng, quy mô dự án lớn và liên tục khởi công mới khiến tồn kho vẫn gia tăng trong ngắn hạn.
Năm 2025, Vinhomes ra mắt 5 dự án mới gồm Vinhomes Wonder City tại Đan Phượng, Hà Nội; Vinhomes Green City tại Hậu Nghĩa, Tây Ninh; Vinhomes Golden City tại Dương Kinh, Hải Phòng; Vinhomes Green Paradise tại Cần Giờ, TP HCM; và Happy Home Tràng Cát tại Nam Tràng Cát, Hải Phòng. Quy mô lớn của các dự án này là động lực tăng trưởng tương lai nhưng cũng làm gia tăng giá trị tồn kho hiện tại.
Nhiều doanh nghiệp khác cũng ghi nhận tồn kho tăng mạnh
Tập đoàn Sunshine có tồn kho gần 15.000 tỷ đồng, gấp 17 lần đầu năm, chủ yếu do hợp nhất Sunshine Homes và các dự án như Noble Palace tại Tây Hồ, Hà Nội. Việc sáp nhập và ghi nhận dự án làm tồn kho tăng đột biến trong khi kết quả bán hàng chưa phản ánh ngay.
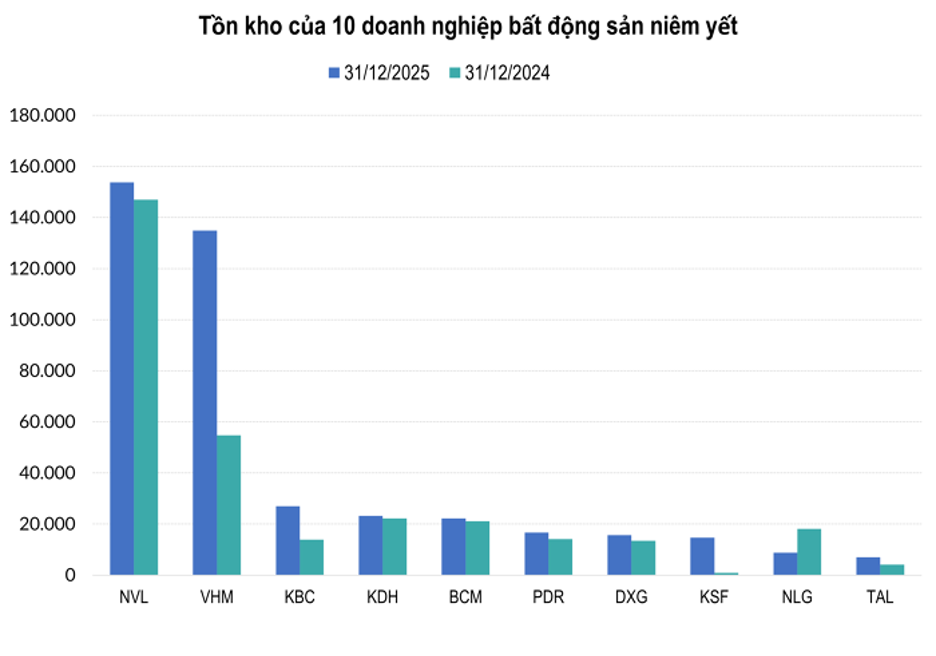
Tổng Công ty Phát triển Đô thị Kinh Bắc – CTCP ghi nhận tồn kho tăng gần gấp đôi lên gần 26.955 tỷ đồng. Trong đó, riêng dự án Khu đô thị và dịch vụ Tràng Cát chiếm gần 17.000 tỷ đồng. Ngoài ra, doanh nghiệp còn phát sinh tồn kho tại các khu phức hợp đô thị, du lịch sinh thái, sân golf và các khu công nghiệp mới.
Tại CTCP Đầu tư Bất động sản Taseco, tồn kho tăng gần 79% lên hơn 7.300 tỷ đồng, chủ yếu từ chi phí tiền sử dụng đất, giải phóng mặt bằng và xây dựng cho các dự án mới tại TP Thái Nguyên. Diễn biến này cho thấy nhiều doanh nghiệp đang mở rộng quỹ đất và chuẩn bị dự án lớn, nhưng chưa kịp chuyển hóa thành doanh thu.
Hai xu hướng nổi bật của thị trường
Bức tranh tồn kho cao phản ánh hai xu hướng chính. Thứ nhất, các chủ đầu tư lớn với quỹ dự án dồi dào tiếp tục triển khai dự án mới, ghi nhận nguồn cung lớn nhưng đồng thời tích lũy tồn kho đáng kể trong ngắn hạn. Thứ hai, số doanh nghiệp thực sự có dự án mới đủ điều kiện pháp lý và khả năng hấp thụ tốt vẫn còn hạn chế so với tổng lượng dự án dở dang trên thị trường.
Triển vọng nguồn cung và áp lực tài chính
Theo dự báo của nhóm phân tích Công ty Chứng khoán KB Việt Nam, từ năm 2026 nguồn cung có thể cải thiện khi thủ tục pháp lý được rút ngắn và các dự án tồn đọng được tái triển khai. Đồng thời, các dự án hạ tầng giao thông mới được kỳ vọng gia tăng giá trị bất động sản và kích thích nhu cầu mua nhà, hỗ trợ doanh nghiệp đẩy mạnh bán hàng và giảm tồn kho.
Tuy nhiên, áp lực tài chính vẫn hiện hữu trong bối cảnh lãi suất cho vay có xu hướng tăng, đặc biệt đối với người mua sử dụng đòn bẩy và nhà đầu tư đầu cơ. Thị trường sơ cấp được đánh giá có khả năng chống chịu tốt hơn nếu chủ đầu tư có nền tảng tài chính vững và phối hợp với ngân hàng để hỗ trợ lãi suất cho người mua. Dù vậy, rủi ro vốn tiếp tục bị “chôn” trong các dự án dở dang vẫn là yếu tố cần theo dõi trong giai đoạn tới.