

Diễn biến lãi suất huy động
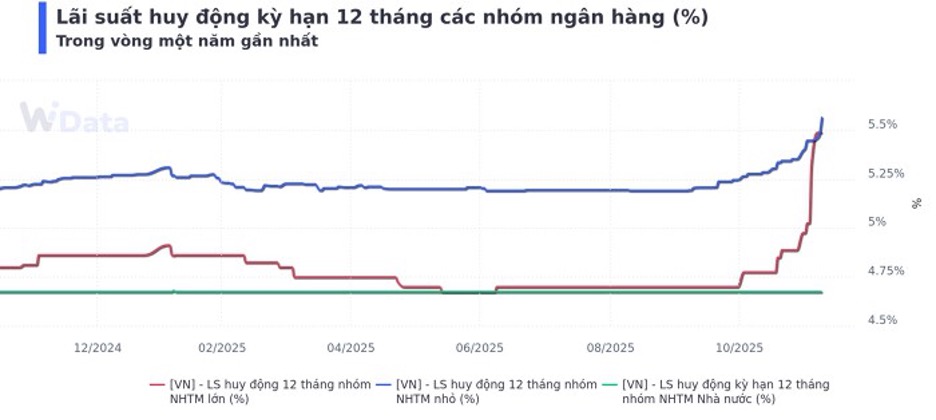
Lãi suất tiết kiệm được dự báo tiếp tục nhích lên trong giai đoạn cuối năm, với mức tăng kỳ vọng 0,5–1% trong ba tháng tới. Theo đánh giá của ông Trần Ngọc Báu, xu hướng này xuất phát từ tình trạng thanh khoản hệ thống ngân hàng đang chịu sức ép lớn, cùng nhu cầu vốn tăng mạnh vào dịp cuối năm. Mặc dù lãi suất huy động đã có điều chỉnh tăng trước đó, mặt bằng hiện tại vẫn chưa phản ánh đầy đủ nhu cầu vốn của các tổ chức tín dụng.
Yếu tố mùa vụ và cấu trúc kỳ hạn ngắn
Nhu cầu rút tiền mặt dịp Tết – đặc biệt tại khu vực phía Bắc – tạo ra các khoảng trống thanh khoản tạm thời, buộc ngân hàng nâng lãi suất để hút dòng tiền quay lại. Quá trình cạnh tranh hút vốn thường kéo dài 3–6 tháng trước khi lãi suất ổn định. Bên cạnh đó, khoảng 80% tiền gửi trên thị trường có kỳ hạn dưới 6 tháng, khiến dòng vốn đáo hạn liên tục và dễ dịch chuyển, tạo điều kiện đẩy lãi suất tăng nhanh khi một số ngân hàng điều chỉnh mạnh để giữ thanh khoản.
Hạn chế trong các kênh bổ sung vốn
Các kênh huy động thay thế như phát hành trái phiếu, vốn trung dài hạn hay huy động trên thị trường tài chính đều gặp khó khăn. Khi tín dụng tăng trưởng nhanh, doanh nghiệp cần vốn lớn và ngân hàng phải đảm bảo các chỉ tiêu an toàn, tiền gửi từ dân cư vẫn là phương án tối ưu. Điều này tiếp tục tạo áp lực đẩy lãi suất lên, đặc biệt tại các ngân hàng có danh mục cho vay tập trung vào bất động sản hoặc khách hàng doanh nghiệp lớn.
Sự phân hóa giữa các ngân hàng
Thị trường ghi nhận sự phân hóa mạnh về lãi suất huy động. Một số ngân hàng đã đưa lãi suất kỳ hạn dưới 6 tháng lên sát mức trần, đồng thời tăng mạnh lãi suất cho kỳ hạn 6–12 tháng và 12–24 tháng. Các ngân hàng quy mô nhỏ có xu hướng nâng lãi suất cao hơn để cạnh tranh nguồn vốn trong bối cảnh thanh khoản chung đang thu hẹp.
Tác động tới lãi suất cho vay
Mặt bằng lãi suất huy động tăng liên tục sẽ gây áp lực lên lãi suất cho vay. Khi chi phí vốn đầu vào tăng, ngân hàng buộc phải điều chỉnh lãi suất cho vay để duy trì biên lợi nhuận. Các khoản vay thả nổi vì vậy có khả năng bước vào chu kỳ điều chỉnh tăng trong thời gian tới. Nếu lãi suất huy động duy trì ở mức cao đến giữa năm 2026, chi phí vốn vay của doanh nghiệp sẽ chịu áp lực đáng kể.
Góc nhìn vĩ mô
Diễn biến hiện tại phản ánh nhu cầu vốn cao của nền kinh tế trong giai đoạn tổng cầu tăng mạnh dịp cuối năm. Khi tín dụng mở rộng nhanh hơn tốc độ huy động, lãi suất sẽ tăng theo quy luật cung – cầu. Tuy nhiên, mặt bằng lãi suất duy trì quá cao trong thời gian dài có thể ảnh hưởng đến tăng trưởng chung, đặc biệt khi chi phí vốn của doanh nghiệp tăng lên trong bối cảnh phục hồi chưa thật sự bền vững.
Triển vọng ngắn hạn
Tổng thể, lãi suất huy động khó hạ nhiệt sớm. Áp lực mùa vụ, cạnh tranh giữa các ngân hàng, cấu trúc kỳ hạn ngắn và thanh khoản hệ thống đều cùng chiều, khiến kịch bản tăng 0,5–1% trong ba tháng tới có xác suất cao. Doanh nghiệp, nhà đầu tư và người đi vay cần chuẩn bị cho giai đoạn lãi suất biến động mạnh và có thể kéo dài sang năm 2026.