

Triển vọng kinh tế Việt Nam năm 2026 đang mở ra trong một bối cảnh đặc biệt, khi dư địa chính sách tiền tệ được đánh giá là thu hẹp rõ rệt, trong khi áp lực lên tỷ giá VND vẫn hiện hữu và có xu hướng kéo dài. Sau một giai đoạn dài duy trì chính sách tiền tệ nới lỏng nhằm hỗ trợ tăng trưởng và phục hồi kinh tế, mặt bằng lãi suất trong nước hiện đã ở vùng thấp hiếm thấy trong nhiều năm. Điều này khiến khả năng tiếp tục sử dụng công cụ lãi suất như một đòn bẩy kích thích kinh tế trở nên hạn chế hơn đáng kể so với các giai đoạn trước.

Chính sách tiền tệ bước vào giai đoạn ưu tiên ổn định
Trong năm 2025, chính sách tiền tệ đã đóng vai trò quan trọng trong việc duy trì thanh khoản hệ thống, hỗ trợ doanh nghiệp và ổn định tâm lý thị trường. Tuy nhiên, khi lãi suất huy động và cho vay đã tiệm cận đáy, việc tiếp tục hạ lãi suất không chỉ mang lại hiệu quả biên thấp mà còn tiềm ẩn rủi ro đối với ổn định tài chính, đặc biệt là áp lực lên lạm phát và tỷ giá. Bước sang năm 2026, ưu tiên của nhà điều hành nhiều khả năng sẽ chuyển từ nới lỏng để kích thích sang ổn định để cân bằng, với trọng tâm là kiểm soát rủi ro vĩ mô và duy trì niềm tin vào đồng nội tệ.
Tỷ giá VND chịu sức ép từ nhiều phía
Trong bối cảnh đó, tỷ giá VND được dự báo tiếp tục chịu áp lực, phản ánh đồng thời các yếu tố trong nước và quốc tế. Chênh lệch lãi suất giữa VND và USD vẫn là một trong những nguyên nhân chính tạo sức ép lên tỷ giá, nhất là khi xu hướng chính sách tiền tệ toàn cầu chưa thực sự đảo chiều mạnh mẽ. Bên cạnh đó, nhu cầu ngoại tệ phục vụ nhập khẩu, trả nợ nước ngoài và dòng vốn đầu tư mang tính chu kỳ cũng khiến VND khó tránh khỏi xu hướng suy yếu mang tính cấu trúc, dù mức độ có thể được kiểm soát.
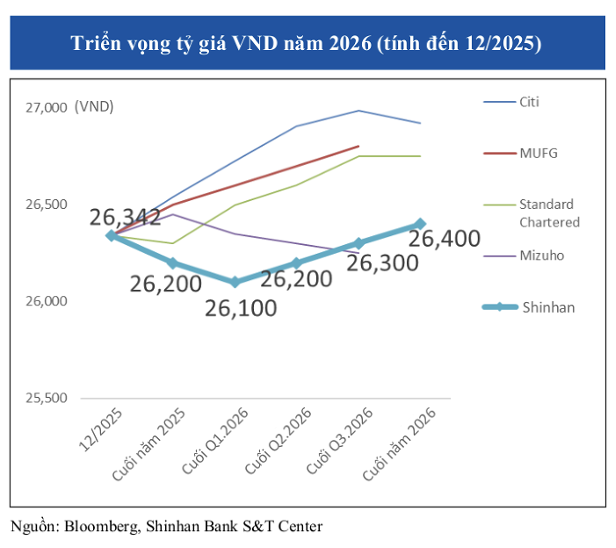
VND suy yếu có kiểm soát không hoàn toàn tiêu cực
Việc VND suy yếu không hoàn toàn là yếu tố tiêu cực nếu được điều hành trong biên độ hợp lý. Một đồng tiền linh hoạt, phản ánh tương đối đúng quan hệ cung – cầu ngoại tệ, có thể hỗ trợ xuất khẩu và cải thiện sức cạnh tranh của nền kinh tế. Vấn đề cốt lõi nằm ở tốc độ và mức độ biến động. Nếu tỷ giá biến động quá nhanh hoặc vượt khỏi tầm kiểm soát, rủi ro lạm phát nhập khẩu và bất ổn tâm lý thị trường sẽ gia tăng, buộc nhà điều hành phải can thiệp mạnh hơn, kéo theo áp lực lên dự trữ ngoại hối.
Chính sách tài khóa được kỳ vọng đóng vai trò dẫn dắt
Khi dư địa chính sách tiền tệ bị thu hẹp, vai trò của chính sách tài khóa trong năm 2026 được kỳ vọng sẽ trở nên nổi bật hơn. Đầu tư công, chi tiêu ngân sách có trọng tâm và các chương trình hỗ trợ mục tiêu được xem là động lực chính để duy trì tăng trưởng. Việc đẩy nhanh tiến độ giải ngân, cải thiện hiệu quả sử dụng vốn và tập trung vào các dự án hạ tầng then chốt không chỉ tạo lực kéo cho tăng trưởng ngắn hạn mà còn nâng cao năng lực cạnh tranh dài hạn của nền kinh tế.
Bài toán điều hành trung tâm của năm 2026
Nhìn tổng thể, năm 2026 có thể không còn là giai đoạn của các chính sách tiền tệ mang tính hỗ trợ mạnh mẽ như trước, nhưng lại là thời điểm đòi hỏi sự phối hợp nhịp nhàng và linh hoạt hơn giữa các công cụ điều hành. Duy trì ổn định vĩ mô, kiểm soát tỷ giá trong biên độ hợp lý và chuyển trọng tâm sang các động lực tăng trưởng bền vững sẽ là bài toán trung tâm của kinh tế Việt Nam. Trong bối cảnh đó, việc chấp nhận một mức suy yếu có kiểm soát của VND, đi kèm với chính sách tài khóa chủ động và các cải cách sâu rộng, được xem là lựa chọn thực tế và phù hợp cho giai đoạn tới.