

Trong báo cáo mới nhất, FiinGroup cho thấy mặt bằng định giá trên thị trường chứng khoán Việt Nam đang phân hóa mạnh sau giai đoạn VN-Index điều chỉnh khỏi vùng đỉnh lịch sử. Tính đến hiện tại, chỉ số P/E toàn thị trường ở mức khoảng 14,2 lần, giảm đáng kể từ vùng 16,5 lần của tháng 10/2025. Sự hạ nhiệt này chủ yếu đến từ việc giá cổ phiếu giảm hơn 10% trong khi lợi nhuận doanh nghiệp tiếp tục tăng, giúp thị trường quay về trạng thái định giá hợp lý hơn.
Định giá theo nhóm ngành

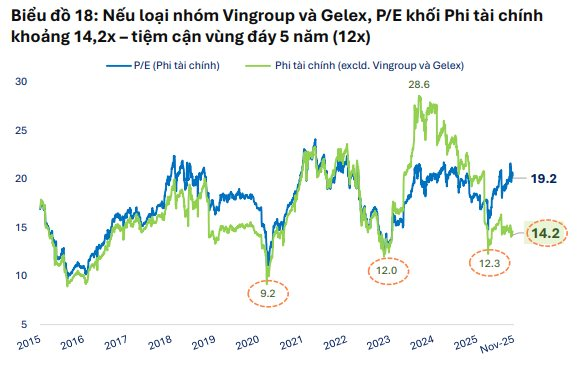
Ngân hàng – nhóm đóng góp lớn nhất vào lợi nhuận toàn thị trường – đang giao dịch quanh mức P/E 9,8 lần và là động lực kéo mặt bằng định giá chung xuống vùng hấp dẫn. Trong khi đó, nhóm phi tài chính ghi nhận mức P/E khoảng 19 lần. Tuy nhiên, nếu loại bỏ tác động của một số cổ phiếu vốn hóa lớn tăng mạnh như Vingroup và Gelex, phần lớn nhóm phi tài chính chỉ giao dịch quanh P/E 14,2 lần, gần sát vùng đáy 5 năm. Điều này cho thấy vẫn tồn tại những cơ hội mang tính giá trị trong nhóm cổ phiếu ngoài ngân hàng.
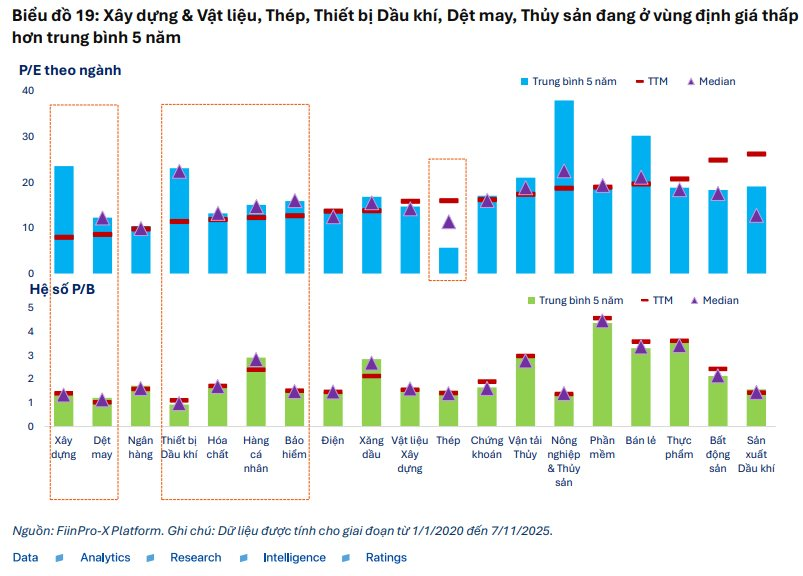
FiinGroup xác định một số nhóm ngành đang giao dịch thấp hơn mức trung bình 5 năm, bao gồm xây dựng, thiết bị dầu khí, dệt may, thủy sản, hóa chất và bảo hiểm. Các ngành này có điểm chung là lợi nhuận quý III phục hồi tích cực trong khi giá cổ phiếu chưa phản ánh hết triển vọng. Đây là những nhóm mang tính chu kỳ, từng suy giảm mạnh trong các năm trước và đang bước vào giai đoạn hồi phục về nhu cầu và đơn hàng.
Triển vọng và rủi ro đối với ngành ngân hàng
Mặc dù có mức P/E thấp, định giá ngành ngân hàng đang phân hóa sâu. Chỉ số P/B toàn ngành ở mức khoảng 1,6 lần, thấp hơn nhiều so với đỉnh 2,0 lần. Tuy nhiên, một số ngân hàng tư nhân lớn và nhóm ngân hàng quy mô nhỏ đã tăng P/B mạnh từ đầu năm, kéo theo giá cổ phiếu tăng tương ứng. Ngược lại, nhóm ngân hàng quốc doanh – vốn có nền tảng tài chính ổn định – lại chỉ tăng nhẹ hoặc đi ngang. Điều này cho thấy triển vọng ngắn hạn từ ngành ngân hàng chưa thật sự rõ ràng, đặc biệt với những mã đã tăng mạnh trước đó và đứng trước áp lực điều chỉnh.

Cơ hội và thách thức cho dòng tiền
FiinGroup đánh giá giai đoạn hiện tại đòi hỏi sự chọn lọc cao. Những ngành đang được định giá thấp hơn lịch sử và có dấu hiệu cải thiện lợi nhuận sẽ có khả năng thu hút dòng tiền tốt hơn. Ngược lại, những nhóm ngành đã tăng định giá cao hơn trung bình 5 năm, nhưng lợi nhuận chưa đủ mạnh để hỗ trợ, sẽ cần được tiếp cận một cách thận trọng.
Báo cáo nhấn mạnh rằng “định giá rẻ” không đủ để trở thành luận điểm đầu tư nếu doanh nghiệp không có động lực tăng trưởng. Các yếu tố như dòng tiền hoạt động, nhu cầu thị trường, biên lợi nhuận và triển vọng ngành phải được đánh giá đồng thời. Tương tự, các doanh nghiệp thuộc nhóm định giá cao vẫn có thể duy trì vùng giá nếu có lợi thế cạnh tranh bền vững hoặc tăng trưởng lợi nhuận vượt trội.
Hiện nay, khi mặt bằng lãi suất duy trì thấp và VN-Index đã cách xa vùng đỉnh, những ngành có mức định giá chiết khấu mạnh và xuất hiện tín hiệu hồi phục đang trở thành điểm nhấn. Nhóm xây dựng và hạ tầng hưởng lợi từ đầu tư công; thiết bị dầu khí hưởng lợi từ hoạt động khai thác; dệt may và thủy sản bước vào chu kỳ phục hồi đơn hàng; hóa chất và bảo hiểm được hỗ trợ bởi nhu cầu tăng và chi phí vốn thấp.
Kết luận
Thông điệp cốt lõi từ FiinGroup là cơ hội thực sự của thị trường nằm ở những nhóm ngành đang giao dịch dưới mức định giá lịch sử và có triển vọng lợi nhuận cải thiện rõ ràng. Rủi ro nhiều hơn lại thuộc về các nhóm ngành có định giá cao nhưng thiếu động lực tăng trưởng. Điều này buộc nhà đầu tư phải chuyển từ chiến lược “mua theo chỉ số” sang “mua theo ngành”, thậm chí “mua theo câu chuyện từng doanh nghiệp”, để nâng cao hiệu quả đầu tư trong bối cảnh thị trường đang xoay trục.