

Diễn biến căng thẳng thanh khoản đầu tháng 2
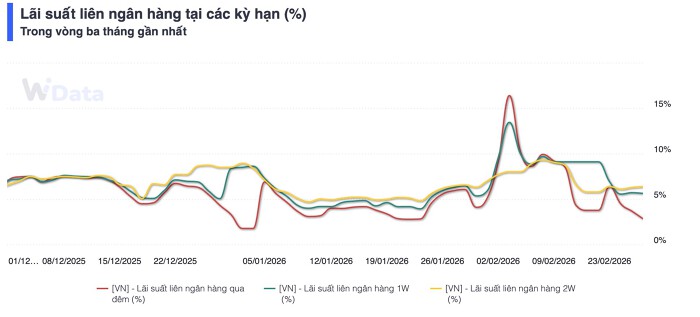
Trong những ngày đầu tháng 2/2026, thị trường tiền tệ Việt Nam ghi nhận diễn biến bất thường khi lãi suất VND trên thị trường liên ngân hàng tăng vọt ở các kỳ hạn rất ngắn. Theo dữ liệu tổng hợp, lãi suất bình quân qua đêm có thời điểm lên tới 16,39%/năm – mức cao hiếm thấy trong nhiều năm gần đây. Doanh số giao dịch qua đêm đạt gần 923.000 tỷ đồng, phản ánh nhu cầu vốn ngắn hạn giữa các tổ chức tín dụng gia tăng mạnh trong giai đoạn cao điểm thanh khoản.
Lãi suất hạ nhiệt nhanh sau khi thanh khoản cải thiện
Trạng thái căng thẳng không kéo dài lâu. Đến ngày 26/2, lãi suất qua đêm đã giảm mạnh xuống còn khoảng 2,83%/năm, thấp hơn hơn 13 điểm phần trăm so với mức đỉnh trước đó. Các kỳ hạn dài hơn như một tuần, hai tuần và một tháng cũng hạ nhiệt rõ rệt, lần lượt quanh 5,62%/năm, 6,36%/năm và 7,31%/năm. Diễn biến này cho thấy thanh khoản hệ thống đã được cải thiện khi nguồn cung vốn ngắn hạn được bổ sung và nhu cầu vay mượn tức thời giảm dần.
Sự khác biệt giữa thị trường liên ngân hàng và thị trường tín dụng
Tuy nhiên, việc lãi suất liên ngân hàng giảm mạnh không đồng nghĩa với việc lãi suất huy động và cho vay sẽ điều chỉnh tương ứng. Cần phân biệt rõ giữa thị trường liên ngân hàng (thị trường 2) và thị trường tín dụng thông thường (thị trường 1). Lãi suất liên ngân hàng tại Việt Nam chủ yếu phản ánh trạng thái thanh khoản ngắn hạn của hệ thống, không phải là “lãi suất chuẩn” dẫn dắt trực tiếp mặt bằng lãi suất thương mại.
Tại các nền kinh tế phát triển như Mỹ, lãi suất điều hành được điều chỉnh trong hành lang hẹp, khiến tác động lan tỏa sang lãi suất thương mại diễn ra gần như trực tiếp. Trong khi đó, cơ chế điều hành của Ngân hàng Nhà nước Việt Namđặt ra hành lang lãi suất tương đối rộng, do đó biến động trên thị trường liên ngân hàng không truyền dẫn một cách tức thì sang lãi suất huy động và cho vay.

Lãi suất cho vay vẫn chịu áp lực chi phí vốn
Lãi suất cho vay chịu tác động bởi nhiều yếu tố cấu thành chi phí vốn như lãi suất huy động trung – dài hạn, dự trữ bắt buộc, chi phí quản trị rủi ro và mức độ cạnh tranh trong hệ thống ngân hàng. Thực tế, lãi suất huy động kỳ hạn 12 tháng tại nhiều ngân hàng vẫn duy trì quanh mức 5,4–5,8%/năm, thậm chí có xu hướng tăng nhẹ ở một số tổ chức. Điều này cho thấy áp lực huy động vốn từ thị trường dân cư vẫn hiện hữu, qua đó “neo” mặt bằng lãi suất cho vay ở mức tương đối cao.
Triển vọng lãi suất năm 2026
Trong bối cảnh cấu trúc bảng cân đối của hệ thống ngân hàng đã thay đổi đáng kể so với các giai đoạn trước, lãi suất liên ngân hàng có thể tiếp tục biến động mạnh theo trạng thái thanh khoản từng thời điểm. Trong khi đó, lãi suất huy động và cho vay nhiều khả năng duy trì trạng thái cân bằng quanh mức hiện tại, có thể điều chỉnh tăng nhẹ ở một số phân khúc theo nhu cầu tín dụng và diễn biến kinh tế, nhưng khó quay trở lại vùng thấp như giai đoạn 2024–2025.
Tổng thể, sự sụt giảm mạnh của lãi suất liên ngân hàng sau đợt căng thẳng đầu tháng 2 phản ánh thanh khoản hệ thống đã được cải thiện, song chưa đủ cơ sở để kỳ vọng một chu kỳ giảm sâu của mặt bằng lãi suất cho vay trong ngắn hạn.