

Bối cảnh quản lý thuế đối với giao dịch chuyển khoản
Cơ quan Thuế đang tăng cường rà soát dòng tiền qua tài khoản ngân hàng nhằm kiểm soát hoạt động thương mại điện tử, kinh doanh online và các giao dịch phi truyền thống. Khác với giai đoạn giao dịch tiền mặt khó theo dõi, mọi khoản thu nhập chuyển khoản đều để lại dấu vết, giúp cơ quan thuế phân biệt thu nhập dân sự thông thường với thu nhập phát sinh nghĩa vụ thuế. Việc nắm rõ các khoản phải nộp thuế giúp cá nhân tuân thủ đúng quy định và hạn chế rủi ro pháp lý.

Các nhóm thu nhập chịu thuế khi chuyển vào tài khoản cá nhân
Thu nhập từ sản xuất – kinh doanh là nhóm phổ biến nhất, bao gồm bán hàng online, dịch vụ tự do, hộ kinh doanh cá thể và các ngành nghề chuyên môn như tư vấn, thiết kế, sửa chữa. Khi khách hàng chuyển tiền vào tài khoản cá nhân, khoản này có thể chịu thuế GTGT và TNCN, trừ trường hợp doanh thu dưới 100 triệu đồng/năm được miễn thuế.
Thu nhập từ tiền lương, tiền công là khoản chịu thuế TNCN phổ biến. Đây là thu nhập từ quan hệ lao động hoặc dịch vụ. Khi doanh nghiệp chuyển lương, thưởng hoặc phụ cấp chịu thuế vào tài khoản cá nhân, phần thu nhập tính thuế sau giảm trừ gia cảnh phải nộp thuế theo biểu lũy tiến. Nếu đơn vị trả thu nhập không khấu trừ, cá nhân phải tự kê khai.
Thu nhập từ đầu tư vốn gồm lãi vốn góp, lợi tức cổ phần, lãi cho vay giữa cá nhân và doanh nghiệp hoặc các khoản phát sinh từ việc sử dụng vốn. Khi được chuyển khoản, cá nhân phải nộp thuế TNCN 5% trên phần thu nhập, trừ một số khoản miễn như trái phiếu Chính phủ.
Thu nhập từ chuyển nhượng vốn phát sinh khi cá nhân bán cổ phần, chuyển nhượng phần vốn góp hoặc giao dịch chứng khoán. Khoản tiền chuyển vào tài khoản phải nộp thuế theo hai nhóm: chứng khoán chịu thuế 0,1% trên giá trị giao dịch; chuyển nhượng vốn góp chịu thuế 20% trên phần lãi ròng.
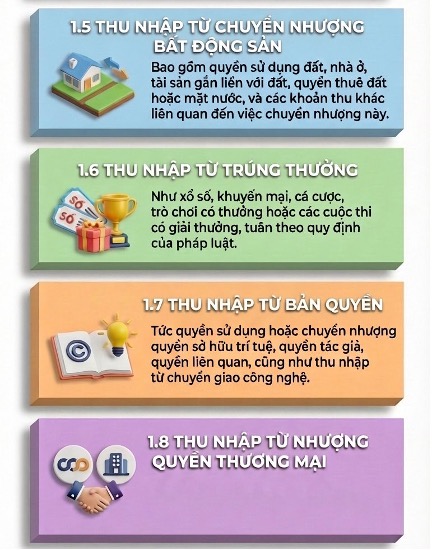
Thu nhập từ chuyển nhượng bất động sản phải nộp thuế TNCN 2% trên giá trị hợp đồng, không phụ thuộc lãi hay lỗ. Khoản tiền nhận từ người mua vào tài khoản cá nhân luôn thuộc diện kiểm soát vì giá trị lớn.
Thu nhập từ trúng thưởng gồm xổ số, khuyến mãi thương mại, trò chơi có thưởng, cuộc thi có giải hoặc hình thức may rủi hợp pháp. Giá trị trúng thưởng quy đổi thành tiền và được chuyển khoản phải nộp thuế 10% trên phần vượt 10 triệu đồng mỗi lần.
Thu nhập từ bản quyền và chuyển giao công nghệ phát sinh khi cá nhân bán quyền sử dụng tác phẩm, bản ghi âm, phần mềm, sáng chế hoặc chuyển giao công nghệ. Khoản tiền nhận vào tài khoản phải chịu thuế TNCN 5% trên doanh thu. Đây là dạng thu nhập phổ biến trong nhóm sáng tạo, lập trình, thiết kế, nghệ thuật.
Thu nhập từ nhượng quyền thương mại phát sinh khi cá nhân cho phép tổ chức khác sử dụng thương hiệu, mô hình hoặc công thức vận hành. Khi tiền được chuyển về tài khoản cá nhân, khoản này phải nộp thuế TNCN 5% trên doanh thu và có thể phát sinh thuế GTGT tùy hoạt động.
Lưu ý về nghĩa vụ kê khai và kiểm tra dòng tiền
Các khoản trên đều thuộc diện rà soát theo quy định hiện hành. Khi phát sinh thu nhập chuyển khoản có tính chất thương mại, kinh doanh hoặc đầu tư, cá nhân cần chủ động kê khai để tránh bị truy thu hoặc xử phạt.