

Lộ Trình Chính Sách Tiền Tệ Theo Dot Plot
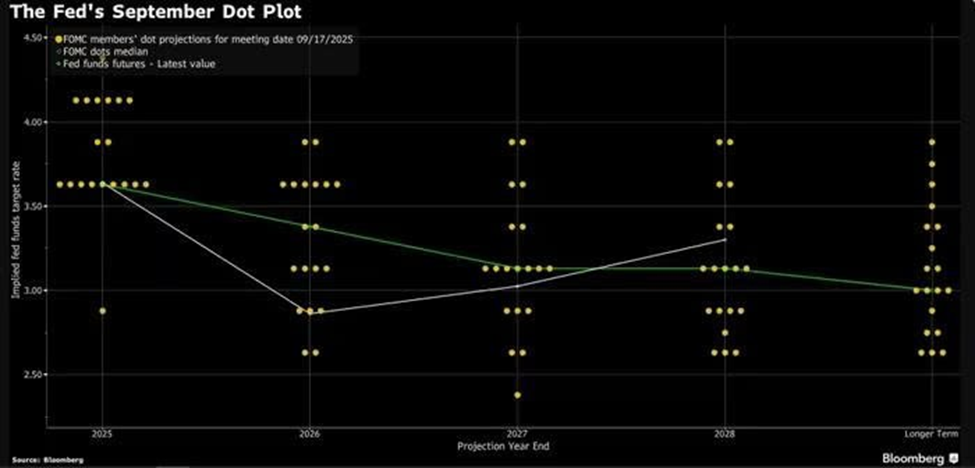
Theo công bố sau kỳ họp tháng 9/2025, trong số 19 thành viên Ủy ban Thị trường Mở Liên bang (FOMC):
- 10 thành viên dự báo sẽ có 2 lần cắt giảm lãi suất nữa trong năm 2025 (vào tháng 10 và tháng 12).
- 9 thành viên cho rằng chỉ có 1 lần cắt giảm thêm.
- 1 thành viên phản đối mức giảm 0,25 điểm, thay vào đó muốn cắt giảm mạnh hơn (0,50 điểm).
Dự báo trung vị cho thấy lãi suất cuối năm 2025 khoảng 3,6%, hàm ý Fed có thể còn ít nhất hai lần cắt giảm 0,25%. Trong năm 2026, mức lãi suất kỳ vọng là 3,4%, và đến 2027 có thể giảm về mức trung tính khoảng 3%.
Các yếu tố ảnh hưởng đến quyết sách này gồm:
- Thị trường lao động: thất nghiệp tháng 8 tăng nhẹ lên 4,3%, việc làm mới chậm lại.
- Lạm phát: vẫn ở mức cao, chịu tác động tiềm ẩn từ thuế quan.
- Chính trị: Tổng thống Trump kêu gọi Fed cắt giảm mạnh hơn, đồng thời bổ nhiệm nhân sự mới gây lo ngại về tính độc lập của Fed.
Fed nhấn mạnh quyết định cắt giảm mang tính quản lý rủi ro, không theo lộ trình định sẵn mà sẽ tùy thuộc dữ liệu kinh tế tại mỗi cuộc họp.
Diễn Biến Thị Trường Và Kinh Nghiệm Lịch Sử
Theo chiến lược gia của Evercore ISI, phản ứng của cổ phiếu khi Fed cắt lãi suất phụ thuộc vào bối cảnh:
- “Vì có thể”: Fed giảm lãi suất khi kinh tế chưa suy yếu nghiêm trọng. Lợi nhuận cổ phiếu 12 tháng sau thường mạnh mẽ.
- “Vì buộc phải”: Fed hành động trong suy thoái. Lợi nhuận sau đó thường yếu ớt.

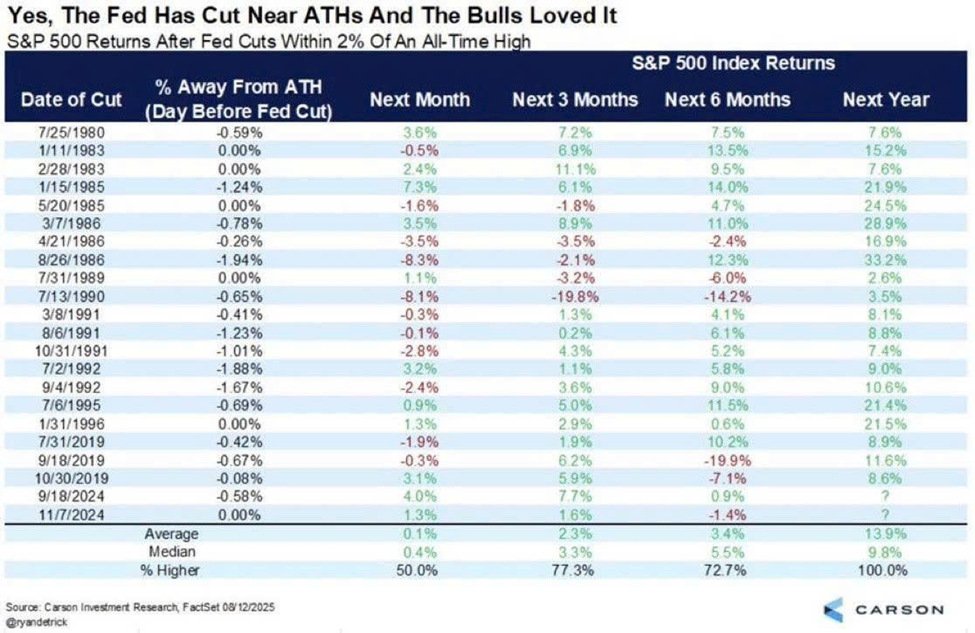
Thống kê hiệu suất S&P 500 từ 1980 đến 2024 sau các đợt cắt lãi suất:
- 1 tháng: tăng trung bình 0,1% (xác suất tăng ~50%).
- 3 tháng: tăng 2,3% (xác suất tăng ~77%).
- 6 tháng: tăng 3,4% (xác suất tăng ~73%).
- 1 năm: tăng 13,9% (xác suất tăng 100%).
Điều này cho thấy thị trường không nhất thiết tăng ngay trong ngắn hạn, nhưng về trung – dài hạn, xác suất tăng trưởng là rất cao, nhờ lãi suất thấp thúc đẩy dòng tiền, tiêu dùng và đầu tư.
Kết Luận: Triển Vọng Trung Và Dài Hạn
Đợt cắt giảm lãi suất lần này được xếp vào nhóm “vì có thể”, tức Fed hành động trong bối cảnh kinh tế chưa suy yếu quá mức. Do đó:
- Cổ phiếu có thể biến động mạnh trong ngắn hạn.
- Trung – dài hạn (6–12 tháng), triển vọng tăng trưởng vẫn tích cực, trừ trường hợp xảy ra khủng hoảng tài chính toàn cầu như năm 2008.
Dù thế giới còn nhiều bất ổn địa chính trị, nền kinh tế Mỹ và toàn cầu đang bước vào chu kỳ nới lỏng. Riêng tại Việt Nam, chính phủ vẫn kiên định mục tiêu phát triển kinh tế, cho thấy kịch bản tăng trưởng trung – dài hạn của thị trường chứng khoán Việt Nam là khả dĩ.