

1. TRẠNG THÁI VNINDEX
| 1.874,43 −9,75 điểm (−0,52%) KL: 812,5 triệu cp | GT: 22.001 tỷ đồng | KHÁNG CỰ 1.900 – 1.920 HỖ TRỢ 1.860 – 1.880 TỶ TRỌNG 45% |
| THANH KHOẢN HOSE 22.001 tỷ đồng 812,5 tr cp | HOSE: 140↑(3 trần) 172↓(2 sàn) | KHỐI NGOẠI (3 SÀN) Bán ròng 770 tỷ VHM -220, HPG -141, VIC -102 | Phiên thứ 5, hạ nhiệt | HNX-INDEX 282,23 điểm +1,47% — TĂNG, ngược dòng VN-Index |
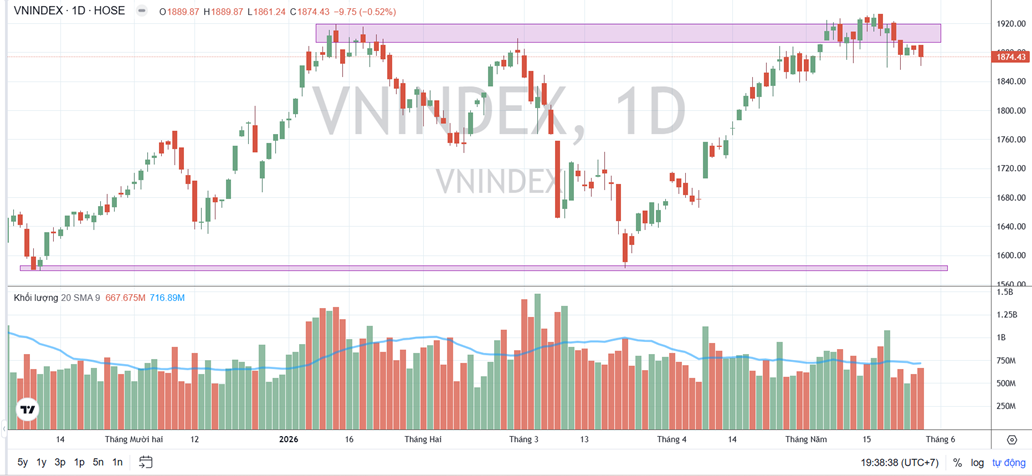
Biểu đồ VNINDEX 1D 1D – Nguồn: VNDIRECT TradingView | 27/05/2026
2. TÂM LÝ & DÒNG TIỀN
| Phiên sáng: VN-Index mở cửa tăng nhẹ trên tham chiếu, lên cao nhất phiên 1.889,87 điểm. Tuy nhiên áp lực bán dâng dần ở họ Vingroup (VHM, VPL) khiến chỉ số nhanh chóng thu hẹp đà tăng rồi quay đầu xuống dưới mốc tham chiếu. Phiên chiều: Lực bán mạnh lên kéo VN-Index lùi xuống thấp nhất 1.861,85 điểm, trước khi hồi lại đóng cửa tại 1.874,43 (−0,52%). Thanh khoản cải thiện rõ so chuỗi phiên ảm đạm trước đó, đạt 22.001 tỷ đồng — dòng tiền vào sôi động nhưng tập trung phân phối ở họ Vingroup; lực đỡ từ nhóm ngân hàng giúp chỉ số không giảm sâu hơn. Dòng tiền: Khối ngoại bán ròng 770 tỷ đồng trên cả ba sàn — phiên bán ròng thứ năm liên tiếp, song cường độ đã hạ nhiệt; bán mạnh VHM (−220 tỷ), HPG (−141 tỷ), VIC (−102 tỷ). Ở chiều ngược lại, tự doanh công ty chứng khoán mua ròng 457 tỷ đồng — phiên mua thứ hai liên tiếp, dẫn đầu MSN (~195 tỷ), TCB và CTG (mỗi mã ~133 tỷ). Độ rộng sàn HOSE 140 mã tăng / 172 mã giảm — bên bán nhỉnh hơn. |
3. NHÓM DẪN DẮT
| DẪN DẮT CHÍNH: Ngân hàng giữ nhịp chỉ số — TCB +2,28%, ACB +1,61%, CTG +0,28%, đồng thời là tâm điểm mua ròng của tự doanh (TCB và CTG mỗi mã ~133 tỷ). HỖ TRỢ: Bán lẻ MWG +1,91% và tiêu dùng MSN (tự doanh gom ~195 tỷ) nâng đỡ thêm; HNX-Index ngược dòng +1,47% cho thấy dòng tiền nhóm midcap vẫn vận động tích cực. PHÂN HÓA: Họ Vingroup kéo giảm mạnh nhất — VHM −4,16%, VPL −4,18%, VIC −1,03%; thêm FPT −1,21% và dầu khí BSR −0,88%. Đây cũng là nhóm bị khối ngoại bán ròng nặng nhất phiên. |
4. NOTES
| VN-Index lùi nhẹ về vùng 1.874 nhưng thanh khoản cải thiện rõ lên 22.001 tỷ đồng — đây là phiên phân phối cục bộ ở họ Vingroup hơn là tín hiệu suy yếu trên diện rộng. Dòng tiền không rời thị trường mà luân chuyển sang nhóm ngân hàng và midcap, thể hiện qua việc HNX ngược dòng tăng và tự doanh mua ròng mạnh. ▶ Hai mã VHM và VPL giảm khoảng 4% là tác nhân chính kéo chỉ số. Trên sàn HOSE có 140 mã tăng / 172 mã giảm — bên bán nhỉnh hơn, nhưng phần lớn điểm số mất đi đến từ nhóm Vingroup chứ không phải bán tháo diện rộng. ▶ Khối ngoại bán ròng phiên thứ năm liên tiếp nhưng cường độ giảm còn 770 tỷ, đi cùng tự doanh mua ròng 457 tỷ — lực cầu nội đang dần cân lại áp lực bán ngoại, tín hiệu tích cực cho sự ổn định tâm lý. ▶ Cơ hội đang phân hóa theo từng cổ phiếu và nhóm ngành hơn là theo chỉ số chung; nhóm ngân hàng và midcap (HNX) là nơi dòng tiền ưu tiên trong phiên. ▶ Vùng 1.860 – 1.880 là hỗ trợ gần. Giữ vững vùng này kèm thanh khoản duy trì thì kịch bản tích lũy được bảo toàn; ngược lại, thủng vùng này với áp lực bán lan rộng có thể đưa chỉ số về kiểm định 1.840 — kịch bản ưu tiên quan sát và chờ tín hiệu xác nhận thay vì giải ngân sớm. |
● CỔ PHIẾU ĐÁNG CHÚ Ý — VPI | CTCP Phát triển Bất động sản Văn Phú
| Đóng cửa 62.300đ (+2,47%) | Khối lượng 1,92 triệu cp | Đỉnh 52T 63.500đ | P/E | P/B ~51x | ~3,6x |
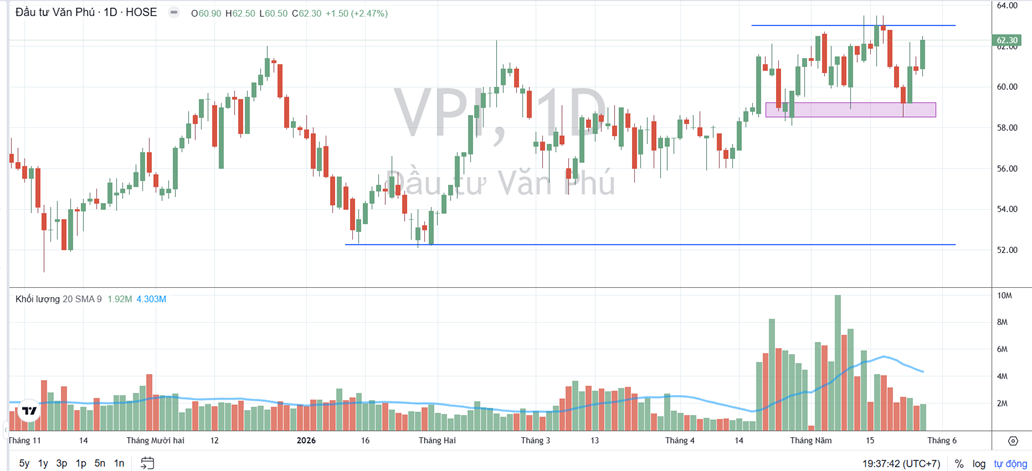
Biểu đồ VPI 1D 1D – Nguồn: VNDIRECT TradingView | 27/05/2026
① Doanh nghiệp & Tăng trưởng
VPI là chủ đầu tư bất động sản có trụ sở tại Hà Nội, vốn hóa khoảng 19.900 tỷ đồng, vốn điều lệ 3.200 tỷ. Năm 2025, lợi nhuận sau thuế tăng 18,9% và lợi nhuận trước thuế tăng 52,8% so với 2024 — tuy nhiên cần lưu ý đây là sự hồi phục từ nền thấp của năm 2024 (năm mà lợi nhuận giảm hơn 30%). Khả năng sinh lời vẫn ở mức khiêm tốn: ROE chỉ còn 7,4%, suy giảm đáng kể từ mức 15% năm 2022. EPS trailing đạt 1.220đ, giá trị sổ sách 17.105đ/cp. Tại giá 62.300đ, P/E khoảng 51 lần và P/B 3,6 lần — định giá thuộc nhóm cao so với mặt bằng ngành bất động sản. Beta 0,34, cho thấy cổ phiếu ít biến động cùng pha với thị trường chung.
② Catalyst
Hiện chưa ghi nhận sự kiện doanh nghiệp nổi bật trong ngắn hạn (cổ tức, ĐHĐCĐ, phát hành) qua dữ liệu công bố — VPI không chi trả cổ tức tiền mặt trong hai năm gần đây (tỷ suất cổ tức 0%). Câu chuyện hiện tại tập trung ở giai đoạn mở rộng: tổng tài sản tăng 32% trong năm 2025, phản ánh việc doanh nghiệp gia tăng triển khai dự án. Đây vừa là động lực tăng trưởng tương lai, vừa đi kèm rủi ro đòn bẩy được nêu ở phần dưới.
③ Nền tảng & Câu chuyện dài hạn — kèm rủi ro
Điểm tựa dài hạn của VPI nằm ở quỹ đất và năng lực phát triển dự án tại khu vực vùng Thủ đô. Tuy nhiên, ở vùng giá hiện tại, cần cân nhắc rõ các rủi ro: (1) Định giá đang căng — P/E khoảng 51 lần trong khi ROE chỉ 7,4%, tức thị giá phản ánh kỳ vọng nhiều hơn là hiệu quả sinh lời hiện hữu. (2) Đòn bẩy tăng nhanh — tỷ lệ nợ phải trả trên vốn chủ sở hữu lên 169%, cao hơn đáng kể so với năm trước; việc mở rộng dự án bằng nợ vay sẽ tạo áp lực chi phí lãi nếu tiến độ bán hàng chậm. (3) Lợi nhuận có tính chu kỳ cao theo kỳ bàn giao dự án, nên một quý hoặc một năm tăng trưởng tốt chưa khẳng định xu hướng bền vững.