

1. TRẠNG THÁI VNINDEX
| 1.738,97 -14,42 điểm (-0,82%) KL: 634 triệu cp | GT: 15.883 tỷ đồng (khớp lệnh 12.741 tỷ) | KHÁNG CỰ 1.791 – 1.814 HỖ TRỢ 1.716 – 1.731 TỶ TRỌNG 30% |
| THANH KHOẢN HOSE 15.883 tỷ đồng +4,3% | 110↑ 113— 183↓ | KHỐI NGOẠI HOSE Bán ròng 270 tỷ TCB -153 tỷ | PNJ -116 tỷ | VHM -62 tỷ | HNX-INDEX 256,22 điểm -3,60 điểm (-1,39%) — GIẢM |
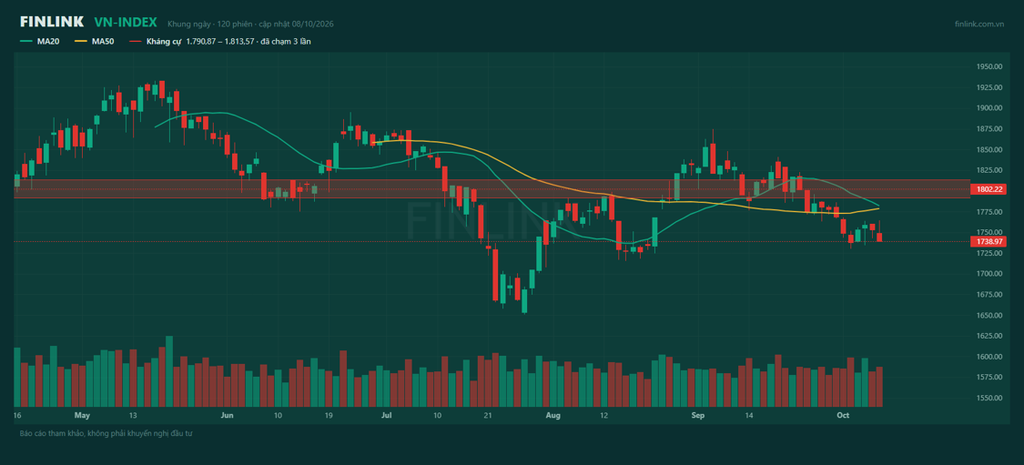
Biểu đồ VN-INDEX khung ngày | 08/10/2026
2. TÂM LÝ & DÒNG TIỀN
| Phiên sáng: Chỉ số đi ngang, chốt buổi sáng nhích 0,6 điểm. Dầu khí và phân bón giữ nhịp, ANV kịch trần, BHN nằm sàn. Thanh khoản sáng khoảng 6.100 tỷ, gần như không đổi so với sáng phiên trước. Khối ngoại bán ròng khoảng 181 tỷ (PNJ, chứng chỉ quỹ FUEVFVND, TCB), trong khi chiều mua tập trung vào VIC và PVT. Phiên chiều: Áp lực bán dâng lên sau giờ nghỉ trưa, nhắm vào nhóm trụ. VHM -3,38% và VIC -0,87% lấy đi hơn 7 điểm; ngân hàng giảm gần như đồng loạt — CTG -1,85%, BID -1,74%, TCB -1,24%, SHB nằm sàn với gần 3,9 triệu cổ phiếu dư bán (Vietstock). Chứng khoán cũng giảm mạnh (SSI -3,05%, VND -3,68%). VN-Index đóng cửa tại 1.738,97, đúng mức thấp nhất trong ngày và quay về vùng đóng cửa phiên 02/10. Dòng tiền: HOSE có 110 mã tăng, 183 mã giảm, 7 mã sàn. Thanh khoản 15.883 tỷ, nhích 4,3%; riêng buổi chiều khoảng 8.800 tỷ, cao hơn buổi sáng — lực bán ra chủ động hơn, không phải thị trường cạn giao dịch. Điểm đáng chú ý là tiền không rời hẳn thị trường: một phần dịch sang cổ phiếu vừa và nhỏ có câu chuyện riêng (VnEconomy gọi là tiền nóng đánh mã nhỏ). Khối ngoại bán ròng 270 tỷ qua khớp lệnh trên HOSE, nhẹ hơn nhiều so với 818 tỷ phiên trước; HDB bị bán ròng khoảng 118 tỷ theo CafeF nhưng không nằm trong nhóm bị bán mạnh qua khớp lệnh, tức phần lớn đi qua thỏa thuận. Chiều mua của ngoại tập trung ở dầu khí và vận tải dầu khí: PLX +91 tỷ, PVT +62 tỷ. |
3. NHÓM DẪN DẮT
| DẪN DẮT CHÍNH: Dầu khí +2,11% với 10/12 mã tăng: GAS +4,59% (mã đóng góp nhiều điểm nhất phiên), PLX +3,87%, PVS +1,79%, PVT +2,82%, BSR +0,79%. Các bài kết phiên không nêu tin vĩ mô cụ thể đi kèm; nhóm này được khối ngoại mua ròng, ngược với xu hướng bán ở nhóm trụ. HỖ TRỢ: Khoáng sản +5,85%: KSV, HGM, BKC, BMC kịch trần, MSR +4,92% | Hóa chất & phân bón +3,84% (9/11 mã tăng), DPM +2,31% | Thủy sản +3,66%: ANV kịch trần, VHC +4,33% | BVH +3,18%. PHÂN HÓA: Ngân hàng 4 tăng/20 giảm, lấy đi hơn 8 điểm: SHB sàn, CTG -1,85%, BID -1,74%, VCB -1,05%; số ít ngược dòng có STB +0,75%, MSB +0,68% | Nhóm Vingroup: VHM -3,38%, VIC -0,87% | Chứng khoán 25/32 mã giảm | PNJ -3,44%, tiếp tục bị khối ngoại bán ròng. |
4. NOTES
| Phiên này cho thấy rõ hơn hai phiên trước chỗ yếu của thị trường: chỉ số giảm vì ngân hàng và Vingroup, hai nhóm chiếm tỷ trọng lớn nhất, và đóng cửa đúng mức thấp nhất ngày. Trong khi đó dòng tiền vẫn hoạt động ở dầu khí, khoáng sản, phân bón, thủy sản — các nhóm gắn với giá hàng hóa hoặc câu chuyện riêng. Tín hiệu tổng hợp nhích lên 43/100 nhưng vẫn trong vùng thận trọng; nó chưa phản ánh hết cú giảm cuối phiên của nhóm trụ. ▶ Khối ngoại bán ròng 270 tỷ qua khớp lệnh, giảm mạnh so với phiên trước. Đáng chú ý hơn con số là chiều mua: ngoại đang chọn dầu khí (PLX, PVT) và VIC thay vì rút đều trên toàn thị trường. ▶ Ngân hàng giảm gần đồng loạt là điểm cần theo dõi nhất. Nhóm này chiếm tỷ trọng lớn trong chỉ số, nên nếu áp lực bán kéo dài sang các phiên tới thì nhịp tăng của các nhóm hàng hóa khó đủ giữ VN-Index. ▶ VN-Index dưới MA20 (1.782), MA50 (1.779) và MA200 (1.797), đóng cửa sát vùng hỗ trợ 1.716–1.731 đã giữ giá hai lần. Nếu vùng này tiếp tục giữ, chỉ số có thể tiếp tục đi ngang dưới kháng cự 1.791–1.814; thủng 1.716 thì nhịp điều chỉnh có thể sâu hơn. ▶ Tỷ trọng gợi ý 30%: tín hiệu tổng hợp thận trọng, độ rộng nghiêng giảm, nhóm trụ yếu và chỉ số đóng cửa ở mức thấp nhất ngày. Giữ vị thế ở nhóm có câu chuyện riêng, chưa phải lúc nâng tỷ trọng chung. |
● CỔ PHIẾU ĐÁNG CHÚ Ý — PVT | Tổng CTCP Vận tải Dầu khí (PVTrans)
| Đóng cửa 25.550đ (+2,82%) | Khối lượng 13,54 tr cp (1,6x TB20) | Đỉnh 52T 29.760đ (09/03) | P/E ~9,8 lần | P/B ~1,1 lần |

Biểu đồ PVT khung ngày | 08/10/2026
① Doanh nghiệp & Tăng trưởng
PVTrans (PVT) là doanh nghiệp vận tải biển thuộc hệ sinh thái dầu khí; tàu chở dầu thô, dầu sản phẩm, hóa chất và khí hóa lỏng chiếm hơn 70% tổng tải trọng đội tàu. Đội tàu đạt 65 chiếc cuối năm 2025, gần gấp đôi năm 2021, sau khi công ty chi khoảng 4.200 tỷ (2023) và 3.900 tỷ (2024) cho phương tiện (VCBS, qua CafeF 27/09). Quý 2/2026 doanh thu thuần tăng 50,6% cùng kỳ, nhưng lợi nhuận gộp giảm 7,6% và lợi nhuận sau thuế cổ đông công ty mẹ giảm 27,8% — doanh thu tăng không chuyển thành lợi nhuận, do chi phí khấu hao và lãi vay của đội tàu mới. EPS bốn quý khoảng 2.596đ, giá trị sổ sách 23.673đ/cổ phiếu, tương ứng P/E khoảng 9,8 lần và P/B khoảng 1,1 lần tại giá 25.550đ; ROE bốn quý 12,3%, beta khoảng 1.
② Catalyst
(1) 08/10 — khối ngoại mua ròng PVT 62 tỷ đồng qua khớp lệnh, đứng thứ ba HOSE sau PLX và VIC, và đã mua từ buổi sáng; cùng phiên cả nhóm dầu khí tăng 2,11%. Đây là phiên tăng thứ tư liên tiếp, đưa giá lên mức đóng cửa cao nhất kể từ 12/03. (2) 25/09 — VCBS cho biết từ nửa cuối quý 2/2026, một số hợp đồng cho thuê tàu cũ đến hạn và được ký lại với giá thuê cao hơn khoảng 30%, khi nguồn cung tàu thắt chặt do căng thẳng Trung Đông và rủi ro gián đoạn qua eo biển Hormuz (CafeF, 27/09). Tin đã gần hai tuần và giá đã tăng từ khoảng 23.000đ lên 25.550đ, nên một phần kỳ vọng có thể đã nằm trong giá. Điều chưa được kiểm chứng là mức giá thuê mới có bù được chi phí khấu hao hay không — câu trả lời nằm ở kết quả quý 3. Ngoài ra, PVT không có tin mới trong hai tuần gần đây; các công bố còn lại chỉ là thủ tục (giấy chứng nhận đăng ký doanh nghiệp, 21/09).
③ Nền tảng & Câu chuyện dài hạn
Lợi thế của PVT là đội tàu lớn trong nước, nguồn hàng ổn định từ các đơn vị cùng ngành dầu khí và khả năng chạy tuyến quốc tế khi cước hàng lỏng tăng. Hợp đồng thuê định hạn mới thường kéo dài 6–12 tháng, giúp giữ mức giá đã chốt trong thời gian thuê.
Rủi ro chính cần theo dõi: kết quả quý 2 cho thấy chi phí đang tăng nhanh hơn doanh thu — lợi nhuận giảm gần 28% dù doanh thu tăng hơn 50%. Đội tàu được mua khi giá tàu quốc tế ở vùng cao, nên khấu hao và lãi vay là chi phí cố định lớn. Phần tăng cước gắn với căng thẳng địa chính trị: nếu Trung Đông hạ nhiệt, giá thuê có thể giảm và các tàu chưa đến kỳ ký lại khó đạt mức kỳ vọng (VCBS). Thời gian thu tiền khách hàng bình quân khoảng 169 ngày, dài hơn các quý trước.