

Ngành ngân hàng Việt Nam tiếp tục được kỳ vọng duy trì tăng trưởng lợi nhuận trong năm 2026, nhưng bức tranh phía sau không còn dễ dàng như giai đoạn trước. Theo cập nhật từ SSI Research, lợi nhuận trước thuế ngành ngân hàng năm nay được dự báo tăng 17,6%, nhích nhẹ so với mức 17% trước đó. Dù kết quả quý I tăng khoảng 20% so với cùng kỳ và vượt kỳ vọng, SSI gần như không điều chỉnh mạnh dự báo cả năm do cho rằng môi trường hoạt động trong các quý tới sẽ thách thức hơn.
Trong nhóm ngân hàng được dự báo, HDBank nổi bật với mức tăng trưởng lợi nhuận cao nhất, khoảng 36%. Ba ngân hàng khác có mức tăng trên 20% gồm VPBank với 22,4%, VietinBank với 20,6% và MB với 20,2%. Đây là nhóm được kỳ vọng có động lực tăng trưởng riêng, đến từ mở rộng tín dụng, kiểm soát chi phí, thu nhập ngoài lãi hoặc lợi thế về hệ sinh thái khách hàng. Tuy nhiên, mức tăng trưởng cao không đồng nghĩa toàn ngành bước vào chu kỳ thuận lợi đồng đều.
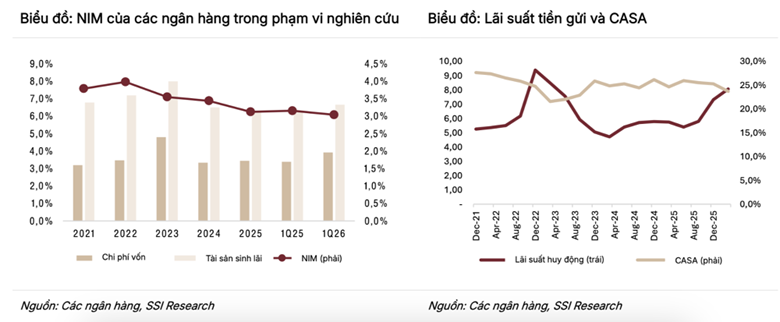
Áp lực lớn nhất với ngân hàng hiện nay vẫn là biên lãi thuần. SSI cho rằng NIM toàn ngành nhiều khả năng tiếp tục chịu sức ép khi chi phí vốn tăng nhanh hơn tốc độ phục hồi của lợi suất tài sản sinh lãi. Trong bối cảnh tín dụng tăng nhanh hơn huy động, các ngân hàng phải cạnh tranh tiền gửi mạnh hơn để bảo đảm nguồn vốn cho vay. Điều này khiến chi phí đầu vào khó giảm sâu, qua đó ảnh hưởng trực tiếp đến biên lợi nhuận.
Sự phân hóa giữa các nhóm ngân hàng cũng ngày càng rõ. Nhóm ngân hàng thương mại cổ phần tư nhân được dự báo có thể ghi nhận NIM giảm khoảng 10 điểm cơ bản. Trong khi đó, nhóm ngân hàng thương mại nhà nước có thể phục hồi NIM khoảng 8 điểm cơ bản nhờ cơ cấu nguồn vốn ổn định hơn và chi phí vốn thấp hơn. Vietcombank và VietinBank tiếp tục được đánh giá là hai ngân hàng có khả năng chống chịu tốt hơn trong môi trường chi phí vốn còn nhiều áp lực.
Bên cạnh NIM, chất lượng tài sản là biến số cần theo dõi sát trong nửa cuối năm. SSI dự báo tỷ lệ nợ xấu toàn ngành cuối năm 2026 có thể tăng lên khoảng 1,8%, so với mức 1,76% cuối năm 2025. Đồng thời, tỷ lệ bao phủ nợ xấu có thể giảm còn khoảng 85%. Điều này cho thấy dù lợi nhuận vẫn tăng, bộ đệm an toàn của ngành ngân hàng không còn quá dư dả như trước, đặc biệt nếu áp lực lãi suất và bất động sản kéo dài.
Một rủi ro đáng chú ý đến từ các khoản vay mua nhà bước vào giai đoạn lãi suất thả nổi sau thời gian ưu đãi 2–3 năm. Nếu mặt bằng lãi suất duy trì cao lâu hơn dự kiến, áp lực trả nợ của người vay có thể tăng, từ đó làm tốc độ hình thành nợ xấu trong quý III và quý IV nhanh hơn. Ngoài ra, các khoản vay đối với chủ đầu tư bất động sản cũng cần được giám sát kỹ khi nhu cầu tái cấp vốn có thể gia tăng từ cuối năm 2026 trở đi.
SSI cũng lưu ý rằng câu chuyện đầu tư ngành ngân hàng năm 2026 đang chuyển dần từ kỳ vọng mở rộng NIM sang khả năng kiểm soát chi phí và gia tăng nguồn thu ngoài lãi. Các ngân hàng có thể tối ưu CIR, mở rộng thu nhập phí, ứng dụng AI để nâng hiệu quả vận hành và giữ chất lượng tài sản tốt sẽ có lợi thế hơn. Ngược lại, những ngân hàng phụ thuộc nhiều vào tăng trưởng tín dụng thuần túy nhưng chi phí vốn cao và bộ đệm dự phòng mỏng có thể gặp áp lực định giá.
Tựu trung, triển vọng lợi nhuận ngân hàng năm 2026 vẫn tích cực với mức tăng dự báo 17,6%, nhưng không phải toàn ngành đều hưởng lợi như nhau. Cơ hội sẽ nghiêng về các ngân hàng có nền tảng huy động vững, chất lượng tài sản tốt, khả năng kiểm soát chi phí hiệu quả và nguồn thu ngoài lãi ổn định. Với nhà đầu tư, chiến lược phù hợp không phải là mua toàn bộ nhóm ngân hàng, mà là chọn lọc những nhà băng có sức khỏe tài chính rõ ràng và khả năng chống chịu tốt trong môi trường lãi suất còn nhiều biến động.