

Thị trường bất động sản bước vào quý I/2026 với một nghịch lý rõ rệt: thanh khoản chung vẫn yếu, nhưng lợi nhuận của nhiều doanh nghiệp lại có thể tăng đột biến nhờ các giao dịch quy mô lớn. Theo các báo cáo phân tích, bức tranh toàn ngành đang thể hiện sự phân hóa mạnh mẽ – nơi một số doanh nghiệp ghi nhận tăng trưởng vượt trội, trong khi phần lớn vẫn loay hoay trong giai đoạn trầm lắng.
Bối cảnh chung của thị trường vẫn chưa thực sự thuận lợi. Lãi suất duy trì ở mức cao trong những tháng đầu năm đã tạo áp lực kép lên cả phía cung và cầu. Với chủ đầu tư, chi phí vốn tăng khiến việc triển khai dự án mới trở nên thận trọng hơn, đồng thời gia tăng rủi ro tài chính đối với các doanh nghiệp sử dụng đòn bẩy lớn. Ở phía người mua, khả năng tiếp cận tín dụng suy giảm khiến nhu cầu đầu tư và mua nhà chững lại rõ rệt.
Hệ quả là thanh khoản toàn thị trường giảm mạnh, thời gian hấp thụ sản phẩm kéo dài, thậm chí giá tại một số phân khúc bắt đầu điều chỉnh nhẹ. Điều này khiến hoạt động bán hàng và ghi nhận doanh thu của doanh nghiệp bất động sản chưa thể phục hồi trong ngắn hạn.
Tuy nhiên, điểm đáng chú ý nằm ở sự “lệch pha” trong kết quả kinh doanh. Một số doanh nghiệp đầu ngành lại được dự báo ghi nhận lợi nhuận tăng trưởng đột biến, nhưng không đến từ hoạt động cốt lõi, mà chủ yếu từ các thương vụ tài chính hoặc chuyển nhượng dự án.
Điển hình là Vinhomes – doanh nghiệp được dự báo có thể ghi nhận lợi nhuận sau thuế lên tới gần 19.600 tỷ đồng trong quý I, tăng hơn 600% so với cùng kỳ. Động lực chính đến từ việc chuyển nhượng một phần dự án Green Paradise với giá trị ước tính khoảng 50.000 tỷ đồng.
Tương tự, Phát Đạt cũng có thể ghi nhận mức tăng trưởng lợi nhuận mạnh, chủ yếu nhờ chuyển nhượng cổ phần tại một dự án bất động sản lớn và ghi nhận dòng tiền hàng nghìn tỷ đồng trong quý.
Ngược lại, phần lớn doanh nghiệp khác vẫn chưa có sự bứt phá. Đất Xanh được dự báo lợi nhuận giảm nhẹ do chưa có nhiều sản phẩm bàn giao, trong khi Khang Điền hay Nam Long chỉ ghi nhận mức tăng trưởng khiêm tốn nhờ bàn giao các dự án đã bán từ trước.
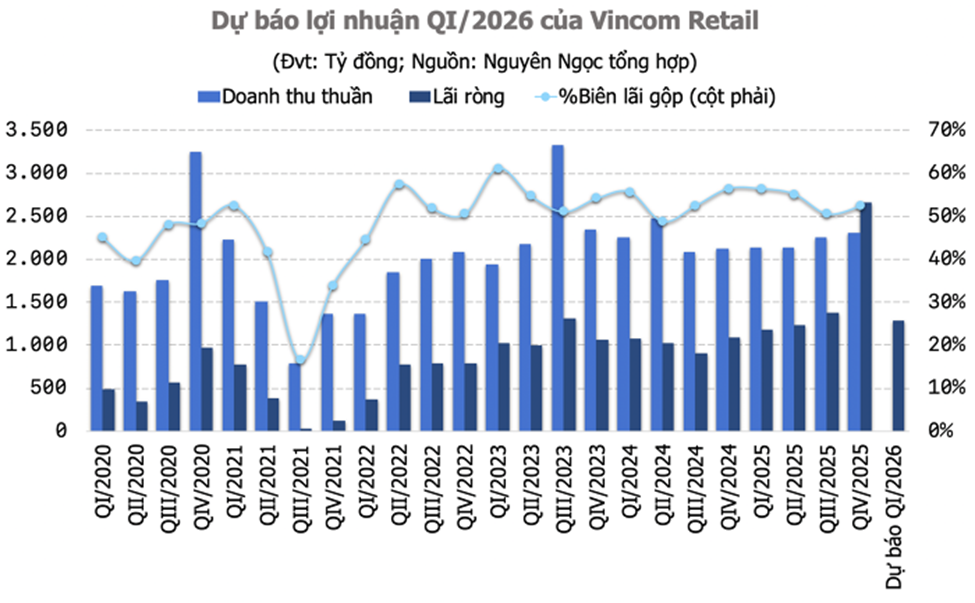
Ở mảng bất động sản thương mại, Vincom Retail duy trì tăng trưởng ổn định nhờ cải thiện tỷ lệ lấp đầy và mở rộng hệ thống trung tâm thương mại, nhưng không còn các khoản thu nhập tài chính đột biến như trước, khiến lợi nhuận chỉ tăng nhẹ.
Điểm chung của toàn ngành là chưa bước vào giai đoạn bàn giao cao điểm – yếu tố quan trọng nhất quyết định lợi nhuận trong bất động sản. Điều này khiến kết quả kinh doanh quý I mang tính “bản lề”, phản ánh nhiều hơn các yếu tố bất thường thay vì xu hướng phục hồi thực sự.
Ở góc nhìn chiến lược, giới phân tích cho rằng phần lớn lợi nhuận của doanh nghiệp bất động sản trong năm 2026 đã được “định hình từ trước”, khi khoảng 70–80% doanh thu đến từ các sản phẩm đã bán trong giai đoạn trước và đang trong quá trình bàn giao.
Tuy nhiên, rủi ro lớn hơn lại nằm ở phía trước. Nếu mặt bằng lãi suất duy trì cao trong thời gian dài, chi phí vốn sẽ tiếp tục gây áp lực lên dòng tiền, ảnh hưởng trực tiếp đến khả năng triển khai dự án mới và sức mua của thị trường.
Trong bối cảnh đó, xu hướng dòng tiền có thể dịch chuyển sang các phân khúc bất động sản có khả năng tạo dòng tiền thực như nhà cho thuê, nhà phố kinh doanh hoặc bất động sản gắn với hoạt động sản xuất. Những doanh nghiệp sở hữu danh mục sản phẩm phù hợp với nhu cầu ở thực và có khả năng khai thác dòng tiền sẽ có lợi thế rõ rệt trong chu kỳ sàng lọc sắp tới. Tổng thể, quý I/2026 cho thấy một giai đoạn “chuyển tiếp” của thị trường bất động sản: chưa phục hồi, nhưng cũng không còn ở trạng thái đóng băng hoàn toàn. Sự phân hóa lợi nhuận không chỉ phản ánh sức khỏe tài chính của từng doanh nghiệp, mà còn là tín hiệu cho thấy thị trường đang bước vào giai đoạn tái cấu trúc – nơi chỉ những doanh nghiệp có nền tảng tốt và chiến lược phù hợp mới có thể bứt lên trong chu kỳ mới.