

Thị trường tài chính toàn cầu đang đặc biệt quan tâm đến khả năng Federal Reserve sắp bước vào giai đoạn chuyển giao lãnh đạo mới, trong bối cảnh áp lực lãi suất và cuộc chiến chống lạm phát vẫn chưa kết thúc hoàn toàn. Câu hỏi lớn nhất hiện nay là liệu Fed có sớm chuyển sang chính sách nới lỏng hơn theo mong muốn của Tổng thống Donald Trump hay không.
Trong nhiều tháng qua, ông Trump liên tục gây áp lực lên Fed và Chủ tịch hiện tại Jerome Powell, cho rằng mặt bằng lãi suất cao đang tạo gánh nặng cho nền kinh tế Mỹ và thị trường tài chính. Ông nhiều lần kêu gọi Fed nhanh chóng giảm lãi suất để hỗ trợ tăng trưởng và thúc đẩy thị trường việc làm.
Hiện lãi suất điều hành của Fed vẫn duy trì trong vùng khoảng 5,25 – 5,5%, mức cao nhất trong hơn hai thập kỷ. Đây là kết quả của chu kỳ tăng lãi suất mạnh nhằm kiểm soát lạm phát sau giai đoạn giá cả bùng nổ hậu COVID-19.
Dù lạm phát Mỹ đã giảm đáng kể so với đỉnh năm 2022, CPI hiện vẫn quanh mức 3,8%, trong khi lạm phát lõi duy trì gần 4% — cao hơn nhiều so với mục tiêu 2% của Fed. Điều này khiến Fed chưa thể nhanh chóng chuyển sang chính sách nới lỏng mạnh như kỳ vọng của thị trường và giới chính trị.
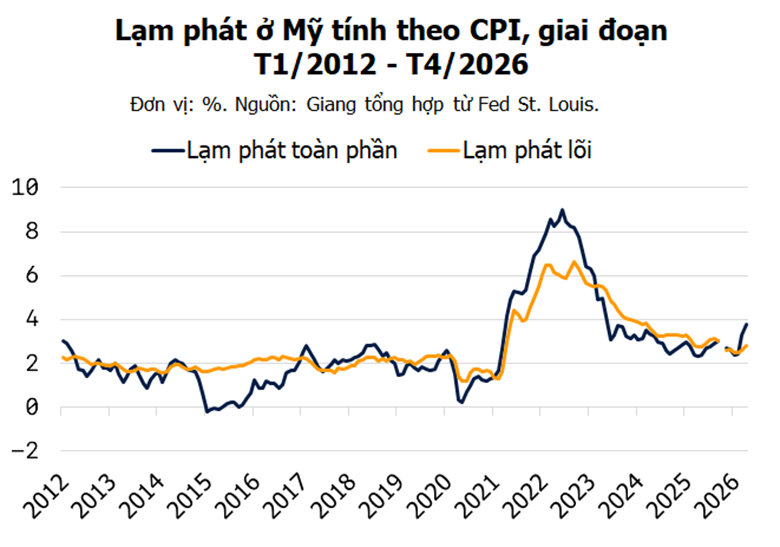
Theo giới phân tích, việc thay đổi Chủ tịch Fed có thể tạo ra thay đổi nhất định về định hướng chính sách, nhưng không đồng nghĩa ngân hàng trung ương Mỹ sẽ ngay lập tức giảm lãi suất mạnh. Fed vốn hoạt động theo cơ chế độc lập và các quyết định chính sách tiền tệ thường dựa trên dữ liệu kinh tế hơn là áp lực chính trị.
Tuy nhiên, thị trường vẫn đang đặt cược rằng nếu chính quyền Trump tiếp tục thúc đẩy tăng trưởng kinh tế và thị trường lao động, Fed trong nhiệm kỳ mới có thể có xu hướng “ôn hòa” hơn với lãi suất.
Một điểm đáng chú ý là thị trường trái phiếu và chứng khoán hiện phản ứng rất nhạy với mọi tín hiệu liên quan đến Fed. Chỉ cần kỳ vọng giảm lãi suất tăng lên, các tài sản rủi ro như cổ phiếu công nghệ, bất động sản và crypto thường hưởng lợi mạnh nhờ dòng tiền quay trở lại.
Ngược lại, nếu Fed tiếp tục giữ lãi suất cao lâu hơn kỳ vọng, áp lực lên tăng trưởng kinh tế và chi phí vốn sẽ còn kéo dài. Điều này đặc biệt quan trọng trong bối cảnh nợ công Mỹ đã vượt 34.000 tỷ USD, khiến chi phí trả lãi của Chính phủ Mỹ tăng nhanh theo mặt bằng lãi suất.
Ngoài yếu tố kinh tế, việc bổ nhiệm Chủ tịch Fed mới cũng mang ý nghĩa chính trị lớn. Người đứng đầu Fed không chỉ ảnh hưởng đến chính sách tiền tệ mà còn tác động trực tiếp tới thị trường tài chính toàn cầu, tỷ giá USD và dòng vốn quốc tế.
Theo nhiều chuyên gia, Fed hiện đang ở thế rất khó: nếu giảm lãi suất quá sớm, lạm phát có thể quay trở lại; nhưng nếu duy trì lãi suất cao quá lâu, nguy cơ suy giảm tăng trưởng và áp lực tài chính sẽ ngày càng lớn hơn.
Ở góc độ thị trường, nhà đầu tư hiện vẫn kỳ vọng Fed có thể bắt đầu chu kỳ giảm lãi suất từ cuối năm 2026 nếu lạm phát tiếp tục hạ nhiệt và thị trường lao động suy yếu dần. Tuy nhiên, tốc độ giảm nhiều khả năng sẽ chậm hơn kỳ vọng trước đây.
Tổng hợp các điểm đáng chú ý:
- Lãi suất điều hành Fed hiện khoảng 5,25 – 5,5%
- CPI Mỹ quanh mức 3,8%
- Core CPI gần 4%
- Mục tiêu lạm phát của Fed là 2%
- Nợ công Mỹ vượt khoảng 34.000 tỷ USD
- Donald Trump liên tục kêu gọi Fed giảm lãi suất
Trong bối cảnh kinh tế Mỹ đang đứng giữa bài toán tăng trưởng và kiểm soát lạm phát, việc Fed có lãnh đạo mới sẽ trở thành một trong những biến số quan trọng nhất với thị trường toàn cầu. Dù vậy, khả năng lãi suất giảm nhanh theo mong muốn chính trị vẫn sẽ phụ thuộc chủ yếu vào dữ liệu kinh tế và mức độ hạ nhiệt thực sự của lạm phát trong các quý tới.