

Thị trường chứng khoán Mỹ vừa trải qua một phiên giao dịch đầy biến động khi chỉ số trung bình công nghiệp Dow Jones giảm mạnh hơn 750 điểm, đánh dấu mức thấp nhất kể từ đầu năm trước. Động thái này phản ánh rõ ràng tâm lý lo ngại ngày càng gia tăng của nhà đầu tư trước áp lực lạm phát quay trở lại, cùng với những bất ổn vĩ mô đang tích tụ trong nền kinh tế lớn nhất thế giới.
Cụ thể, trong phiên giao dịch ngày 18/3, Dow Jones giảm tới 768 điểm, tương đương 1,63%, đóng cửa tại 46.225 điểm. Không chỉ Dow Jones, các chỉ số lớn khác cũng đồng loạt suy yếu khi S&P 500 mất 1,36% xuống còn 6.625 điểm và Nasdaq Composite giảm 1,46% về mức 22.152 điểm. Đáng chú ý, Dow Jones đã xuyên thủng đường trung bình động 200 ngày (MA200) – một ngưỡng kỹ thuật quan trọng, thường được xem là tín hiệu tiêu cực đối với xu hướng trung hạn của thị trường.
Diễn biến này không phải là cú sốc đơn lẻ, mà nằm trong bối cảnh thị trường Mỹ đang chịu áp lực điều chỉnh kéo dài. Tính từ đầu tháng, Dow Jones đã giảm hơn 5% và có nguy cơ ghi nhận tháng tồi tệ nhất kể từ năm 2022. Điều này cho thấy dòng tiền đang có xu hướng rút khỏi thị trường cổ phiếu, đặc biệt khi các yếu tố rủi ro vĩ mô ngày càng trở nên rõ nét.

Nguyên nhân cốt lõi dẫn đến cú giảm sâu lần này đến từ dữ liệu lạm phát bất ngờ tăng mạnh. Chỉ số giá sản xuất (PPI) của Mỹ trong tháng 2 tăng tới 0,7%, cao hơn đáng kể so với mức dự báo 0,3% của các nhà kinh tế. Con số này cho thấy áp lực giá cả không hề hạ nhiệt như kỳ vọng, thậm chí có dấu hiệu quay trở lại theo hướng “cấu trúc” thay vì chỉ mang tính tạm thời.
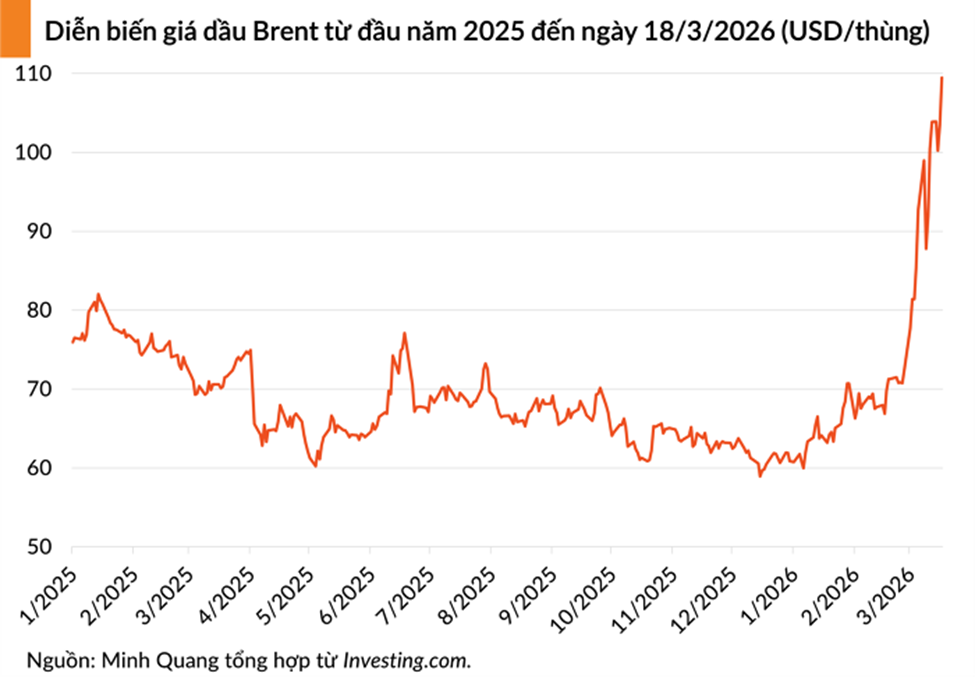
Bên cạnh đó, những yếu tố địa chính trị, đặc biệt là xung đột tại Trung Đông, đang góp phần làm gia tăng rủi ro lạm phát. Giá năng lượng tăng mạnh trong bối cảnh chiến sự leo thang đã khiến chi phí đầu vào của nền kinh tế bị đẩy lên, tạo áp lực lan tỏa đến toàn bộ chuỗi sản xuất. Điều này làm dấy lên lo ngại về một kịch bản “đình lạm” – nơi tăng trưởng suy yếu nhưng lạm phát vẫn cao, khiến chính sách tiền tệ rơi vào thế tiến thoái lưỡng nan.
Trong bối cảnh đó, Cục Dự trữ Liên bang Mỹ (Fed) tiếp tục duy trì lãi suất ở mức 3,5% – 3,75%, đồng thời phát đi tín hiệu thận trọng về triển vọng kinh tế. Chủ tịch Jerome Powell cho biết lạm phát có thể sẽ giảm nhưng không nhanh như kỳ vọng, cho thấy Fed chưa thể sớm nới lỏng chính sách. Dù thị trường vẫn kỳ vọng một đợt cắt giảm lãi suất trong năm nay, nhưng diễn biến lạm phát hiện tại đang khiến khả năng này trở nên kém chắc chắn hơn.
Một điểm đáng chú ý khác là bản chất của lạm phát lần này. Theo nhiều chuyên gia, sự gia tăng chi phí không chỉ đến từ yếu tố chu kỳ mà còn liên quan đến thuế quan, giá nguyên vật liệu và chi phí sản xuất – những yếu tố mang tính dài hạn. Điều này khiến thị trường lo ngại rằng lạm phát sẽ “bám rễ” lâu hơn, buộc Fed phải duy trì chính sách tiền tệ thắt chặt trong thời gian dài hơn dự kiến.
Tâm lý thị trường vì thế chuyển sang trạng thái phòng thủ. Nhà đầu tư không còn đặt cược mạnh vào kịch bản “soft landing” (hạ cánh mềm), mà bắt đầu cân nhắc khả năng nền kinh tế Mỹ bước vào giai đoạn tăng trưởng chậm lại trong khi áp lực giá vẫn cao. Đây chính là kịch bản bất lợi nhất đối với thị trường chứng khoán, khi cả lợi nhuận doanh nghiệp và định giá đều chịu sức ép.
Nhìn rộng hơn, diễn biến của Dow Jones cũng phản ánh một chu kỳ điều chỉnh tự nhiên sau giai đoạn tăng nóng trước đó, khi chỉ số này từng vượt mốc 50.000 điểm. Tuy nhiên, khác với các nhịp điều chỉnh kỹ thuật thông thường, lần suy giảm này mang tính chất “macro-driven” – tức chịu tác động trực tiếp từ yếu tố vĩ mô, khiến rủi ro trở nên khó lường hơn. Trong ngắn hạn, thị trường Mỹ nhiều khả năng sẽ tiếp tục biến động mạnh khi nhà đầu tư chờ đợi thêm các dữ liệu lạm phát, việc làm và đặc biệt là định hướng chính sách từ Fed. Nếu lạm phát tiếp tục duy trì ở mức cao, áp lực điều chỉnh có thể chưa dừng lại. Ngược lại, bất kỳ tín hiệu hạ nhiệt nào của giá cả cũng có thể trở thành chất xúc tác cho một nhịp hồi phục kỹ thuật.