

Bước sang năm 2026, mặt bằng lãi suất tại Việt Nam đang đối mặt với nhiều áp lực mới, đặc biệt ở kênh huy động vốn của hệ thống ngân hàng. Sau giai đoạn 2023–2024 nới lỏng mạnh để hỗ trợ tăng trưởng, chu kỳ tiền tệ đang dần chuyển sang trạng thái thận trọng hơn khi các cân đối vĩ mô bắt đầu xuất hiện tín hiệu căng thẳng. Xu hướng lãi suất huy động nhích lên không còn mang tính cục bộ, mà phản ánh sự dịch chuyển mang tính hệ thống của thị trường tiền tệ.
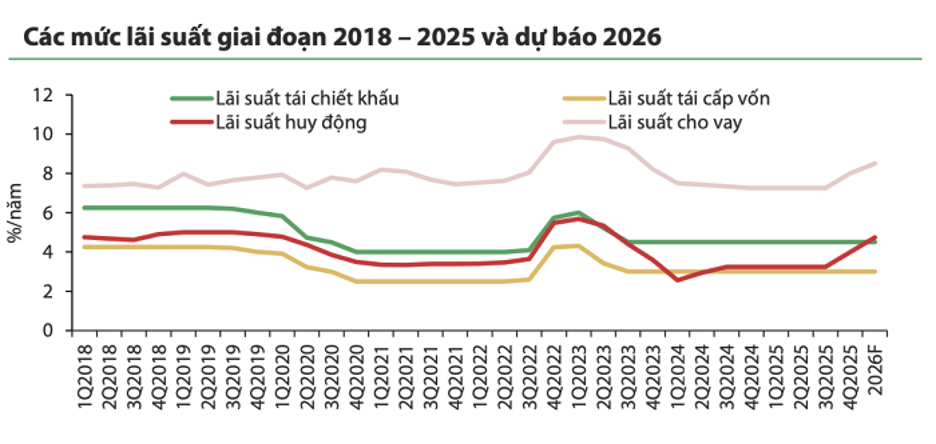
Nhu cầu vốn gia tăng tạo áp lực lên lãi suất huy động
Nguyên nhân đầu tiên đến từ nhu cầu vốn tăng mạnh của nền kinh tế. Năm 2026 được xem là năm mở đầu cho chu kỳ tăng trưởng mới với mục tiêu GDP cao, trong đó đầu tư tư nhân và đầu tư công đóng vai trò then chốt. Khi tín dụng được định hướng tăng trưởng ở mức tương đối cao, các ngân hàng buộc phải chủ động chuẩn bị nguồn vốn trung và dài hạn. Trong bối cảnh tỷ lệ tín dụng/GDP của Việt Nam đã ở mức cao, cạnh tranh huy động để đảm bảo thanh khoản và tuân thủ các chỉ tiêu an toàn vốn trở thành yêu cầu bắt buộc, khiến lãi suất tiền gửi khó duy trì ở vùng thấp như giai đoạn trước.
Áp lực tỷ giá và môi trường lãi suất quốc tế
Yếu tố thứ hai đến từ bối cảnh lãi suất toàn cầu và áp lực tỷ giá. Dù xu hướng chung của thế giới là tiến tới nới lỏng tiền tệ, tốc độ và thời điểm điều chỉnh của các ngân hàng trung ương lớn vẫn còn nhiều bất định. Chính sách của Cục Dự trữ Liên bang Mỹ không còn “siêu nới lỏng”, buộc Việt Nam phải duy trì chênh lệch lãi suất VND – USD ở mức hợp lý để giảm áp lực lên tỷ giá và dòng vốn. Trong điều kiện đó, Ngân hàng Nhà nước không còn nhiều dư địa để hạ lãi suất điều hành, thậm chí phải chấp nhận mặt bằng lãi suất thị trường tăng nhẹ nhằm giữ ổn định vĩ mô.
Cấu trúc nguồn vốn ngân hàng và cuộc đua kỳ hạn dài
Bên cạnh yếu tố vĩ mô, cấu trúc nguồn vốn của hệ thống ngân hàng cũng là một điểm nghẽn đáng chú ý. Tỷ lệ sử dụng vốn ngắn hạn cho vay trung và dài hạn ngày càng bị siết chặt, buộc các ngân hàng phải đẩy mạnh huy động kỳ hạn dài. Để thu hút dòng tiền gửi ổn định, đặc biệt từ khu vực dân cư, nhiều ngân hàng phải nâng lãi suất ở các kỳ hạn 6–12 tháng, thậm chí dài hơn. Cuộc cạnh tranh lãi suất vì thế diễn ra âm thầm nhưng liên tục, rõ nét nhất trong nhóm ngân hàng thương mại cổ phần – nơi áp lực tăng trưởng và chuẩn mực Basel ngày càng lớn.
Áp lực lan sang lãi suất cho vay
Khi lãi suất huy động tăng, áp lực lên lãi suất cho vay là hệ quả khó tránh. Dù các ngân hàng vẫn nỗ lực giữ mặt bằng lãi vay ổn định để hỗ trợ doanh nghiệp, biên lợi nhuận (NIM) không thể bị bào mòn kéo dài. Thực tế cho thấy, trong nửa cuối năm 2026, khả năng lãi suất cho vay tăng nhẹ ở một số phân khúc là điều có thể xảy ra, đặc biệt với các khoản vay trung – dài hạn hoặc lĩnh vực có mức độ rủi ro cao. Điều này buộc doanh nghiệp phải cân nhắc kỹ hơn hiệu quả sử dụng vốn, thay vì dựa nhiều vào đòn bẩy tín dụng giá rẻ như giai đoạn trước.
Tác động đến dòng tiền và các kênh đầu tư
Ở góc độ thị trường tài chính, lãi suất huy động tăng cũng làm thay đổi sự phân bổ dòng tiền giữa các kênh đầu tư. Khi tiền gửi ngân hàng trở nên hấp dẫn hơn, một phần dòng tiền ngắn hạn có thể quay lại kênh tiết kiệm, làm giảm tốc độ dịch chuyển sang chứng khoán hay bất động sản. Tuy nhiên, đây không hẳn là yếu tố tiêu cực. Một mặt bằng lãi suất hợp lý giúp thị trường phân hóa rõ nét hơn, buộc dòng vốn tìm đến các doanh nghiệp có nền tảng tài chính tốt, dòng tiền ổn định và triển vọng tăng trưởng thực chất.
Nhìn nhận tổng thể: Điều chỉnh để bền vững hơn
Nhìn chung, xu hướng lãi suất năm 2026 không mang tính cú sốc, mà là quá trình điều chỉnh dần để phản ánh đúng trạng thái của nền kinh tế. Việc lãi suất huy động tăng nhẹ cho thấy hệ thống ngân hàng đang ưu tiên sự an toàn và bền vững thay vì tăng trưởng nóng. Trong bối cảnh đó, yếu tố quan trọng không nằm ở mức lãi suất cao hay thấp, mà ở tính ổn định và khả năng dự báo của chính sách tiền tệ. Nếu được điều hành linh hoạt và nhất quán, mặt bằng lãi suất mới có thể trở thành nền tảng cho một chu kỳ tăng trưởng lành mạnh hơn, nơi vốn được phân bổ hiệu quả và rủi ro được kiểm soát tốt hơn.